Le coût de revient est le coût des matières premières nécessaires pour produire une unité. En boulangerie, il repose sur les ingrédients au prix réel facturé et, selon les produits, certains emballages. Emballages - uniquement ceux qui font partie intégrante de la recette (caissette, verrine, boîte spécifique) ou systématiques et à coût fixe (sac baguette).
Fondements et logique de pricing
Le lien avec la marge et le prix de vente : Le coût de revient est la base de tout pricing sérieux. Prix de vente minimum = coût de revient réel × coefficient multiplicateur (3,3 à 6,5 selon la catégorie).
Le coût de revient est le coût des matières premières nécessaires pour produire une unité. Il est souvent confondu avec le coût matière théorique - celui qu’on calcule sur le papier avec des prix catalogue. La relation est simple : Coût matière théorique ⊂ Coût de revient réel ⊂ Prix de vente. Sans coût de revient précis, le prix de vente est une intuition - pas une décision.
Règle pratique et exemples concrets
Un produit qui « marche bien » en volume peut être vendu à perte si son coût réel n’a jamais été calculé. Vous gagnez votre marge à l’achat : Le prix que vous payez vos ingrédients détermine votre coût de revient. Vous la surveillez dans les pertes et invendus : Pertes à la cuisson, invendus en fin de journée : ce ne sont pas des composantes du coût de revient, mais des indicateurs de performance à piloter globalement. Vous la confirmez dans le prix de vente : Un prix de vente construit sur le coût de revient réel garantit une marge maîtrisée.
Cas 1 : emballage et coût fixe
Intégrez l’emballage dans le coût de revient quand il fait partie intégrante du produit : une verrine pour un dessert individuel, une caissette plastique pour un baba au rhum, une boîte spécifique pour une bûche ou un gâteau d’anniversaire. N’intégrez pas l’emballage quand il est aléatoire : un sac croissant dont la taille varie selon que le client en achète 1 ou 10, une boîte pâtissière disponible en 2, 4, 6 ou 8 pièces dont le coût par produit change à chaque vente. Cas particulier de la baguette : si, à chaque vente, vous mettez systématiquement la baguette dans un sachet, intégrez-le. La règle pratique : intégrez l’emballage uniquement s’il est systématique et à coût fixe par unité.
Cas 2 : pertes et invendus
Les pertes et les invendus. Pertes à la cuisson, casse, invendus en fin de journée : ce sont des aléas liés à la vente et à l’organisation, pas à la fabrication. La seule chose qu’on peut maîtriser dans la production d’un produit, c’est la matière première. Intégrer les invendus dans le coût de revient crée un raisonnement circulaire problématique : si j’ai 10% d’invendus sur mes croissants, je dois augmenter mon coût de revient de 10% - ce qui signifie augmenter mon prix de vente, vendre moins, générer encore plus d’invendus. Ou alors, réduire la qualité des ingrédients pour absorber ce surcoût. L’énergie et la masse salariale. Pour les mêmes raisons : l’analytique par produit est impossible à tenir avec précision.
L’énergie se pilote en négociant son contrat fournisseur, en investissant dans du matériel moins consommateur et en adoptant de bonnes pratiques. La masse salariale se pilote par l’organisation générale et la planification des équipes. C’est la formule de référence.
Exemple concret et résultats 2026
Voici un exemple concret, produit par produit, avec les données réelles de 2026. Verdict : l’écart entre prix catalogue et prix réellement facturé est ici de 0,05€ - modeste en valeur absolue, mais significatif en proportion. Sur 200 baguettes par jour, cet écart représente 3 650€ de coût supplémentaire annuel non tracé si la fiche technique n’est pas mise à jour. Note : le sachet croissant n’est pas intégré - sa taille varie selon la commande (1 à 10 pièces).
Verdict : l’écart entre prix catalogue et prix réel tient principalement au beurre de tourage - passé de 8,50 à 9,80€/kg, soit +15%. Sur 100 croissants par jour, cette seule hausse non répercutée représente 1 095€ de coût supplémentaire annuel. Et le beurre de tourage est l’ingrédient le plus volatile de la gamme : ses variations sont fréquentes, significatives et rarement signalées explicitement par le fournisseur.
Note : la boîte est intégrée car indissociable du produit vendu - une tarte est systématiquement présentée dans une boîte spécifique. Verdict : l’écart vient principalement du prix réel des fraises (+31% vs prix catalogue) et du prix réel du beurre, pas de l’emballage. C’est aussi le produit le plus sensible à la saisonnalité : en juin (pleine saison, fraises à 4,50€/kg), le coût de revient descend à 0,80€/part et la marge monte à 84,6%. En novembre (hors saison, fraises à 11,00€/kg), le coût monte à 1,35€/part et la marge tombe à 74,0%.
Verdict : le sandwich est le levier de rentabilité n°1 de la gamme et l’écart théorique / réel y est le plus contenu. L’essentiel de la différence vient du prix réel du jambon blanc (+13% vs prix catalogue) - l’ingrédient à surveiller en priorité. 4,18€ de marge brute par unité vendue, soit 5 fois plus qu’une baguette.
Les enseignements et erreurs courantes
- C’est l’erreur la plus fréquente et la plus coûteuse. Le beurre de tourage peut varier de 15 à 25% sur une année. Exemple chiffré : beurre de tourage à 8,50€/kg en janvier, à 9,80€/kg en septembre. Sur un croissant qui utilise 30g de beurre, le coût matière passe de 0,26€ à 0,29€ - soit 3 centimes d’écart.
- C’est une erreur de méthode - souvent bien intentionnée - qui mène à des décisions contre-productives. Si vous avez 10% d’invendus sur vos croissants et que vous les intégrez dans le coût de revient, vous augmentez mécaniquement votre prix de vente. Résultat : vous vendez moins, donc vous avez encore plus d’invendus. Les pertes et invendus ne doivent pas être à la charge du client - ils doivent être réduits par une meilleure organisation.
- Une boîte spécifique à 0,55€ sur une tarte à 5,50€ représente 10% du prix de vente. Si elle n’est pas intégrée dans la fiche technique, votre coût de revient est sous-estimé d’autant.
- Une fiche technique non révisée depuis six mois est probablement inexacte. Les prix fournisseurs changent régulièrement - souvent sans notification explicite. → Voir notre guide sur les fiches techniques en restauration et boulangerie
Réduire son coût de revient ne signifie pas utiliser des ingrédients moins bons ou rogner sur les recettes. C’est le levier le plus direct. Négociez des prix bloqués sur vos matières à forte volatilité - beurre, farine, chocolat de couverture. Sur les références à gros volumes, comparez régulièrement plusieurs fournisseurs. Analysez vos ventes par produit, par jour de la semaine et par créneau horaire sur les trois derniers mois. Ajustez vos volumes de production à cet historique - moins de croissants le mardi matin, plus le samedi. Un croissant à 85g au lieu de 90g ne se voit pas dans l’assiette, mais représente une économie de 5,5% sur le coût matière. Une préparation de crème pâtissière utilisée dans les tartes, les choux et les mille-feuilles réduit les risques de perte sur cet ingrédient. Une baguette dans un sac papier à 0,02€ vs 0,04€ - ce n’est pas grand-chose.
Attention : appliquez toujours le coefficient sur le coût de revient réel - pas sur le coût matière théorique. Un coefficient de 4 sur un coût théorique de 0,50€ donne un prix de vente de 2,00€. Le même coefficient sur le coût réel de 0,65€ donne 2,60€. C’est un point spécifique à la boulangerie-pâtisserie, souvent ignoré dans les fiches techniques. En dessous de 65% de marge brute sur un produit de pâtisserie, la rentabilité devient fragile une fois les charges fixes absorbées.
Adapter le prix de vente selon la saison - une tarte aux fraises en novembre peut se vendre 6,50€ si la qualité est au rendez-vous. La saisonnalité s’applique aussi au beurre (cours mondiaux fluctuants), aux œufs et à certains fruits secs. Méthode douce : réviser en priorité les produits à forte hausse de coût, pas toute la gamme d’un coup. Excel est un bon point de départ. Mais il ne se met pas à jour automatiquement quand les prix fournisseurs changent. Le risque principal : des fiches techniques désynchronisées du prix réel facturé. Votre coût de revient affiché correspond toujours à la réalité. Calculer son coût de revient en boulangerie n’est pas un exercice comptable - c’est un acte de pilotage.
Le coût de revient, c’est simple : vos ingrédients au prix réellement facturé, plus l’emballage intégré si applicable. Pas les pertes, pas les invendus, pas l’énergie - ces postes se pilotent autrement, globalement. La seule chose qu’on maîtrise dans la fabrication d’un produit, c’est la matière première. Et c’est précisément pourquoi le prix facturé par vos fournisseurs doit être la donnée de référence - pas le prix catalogue, pas le prix de début d’année. Additionnez le coût de chaque ingrédient (farine, eau, sel, levure) en multipliant la quantité utilisée par le prix réellement facturé sur votre dernière livraison. Ajoutez le sac baguette si vous le mettez systématiquement. C’est tout.
Coût de revient par produit
Le coût de revient d’une baguette tradition se situe généralement entre 0,18€ et 0,25€ selon vos prix fournisseurs. Avec les prix actuels, le coût de revient d’un croissant pur beurre se situe entre 0,38€ et 0,55€ selon le prix du beurre de tourage facturé. C’est le produit le plus sensible aux fluctuations : une hausse de 15% sur le beurre de tourage fait progresser le coût de revient de 8 à 10 centimes. Non, les pertes à la cuisson ne font pas partie de la recette et ne doivent pas être intégrées.
Cas du tarif tarte flambée et contexte alsacien
Patrimoine Gourmand Flammekueche- Tarte flambée alsacienne, boîte de 260g, prix : 14,46€/Kg. Notre avis souligne une tarte flambée bords tressés mains, livrée en planchettes et consommée sans ustensiles, s’accompagne d’un Sylvaner ou Riesling bien frais. La fiche produit détaille composition et infos consommateurs, avec des mentions sanitaires et allergènes et des conseils d’utilisation. Prix des tartes flambées à Strasbourg: autour de 9-10€ pour le classique, variantes jusqu’à 15,5€ pour des spécialités (saumon fumé, chèvre miel, bœuf séché, truite fumée).
Comment expliquer ces écarts et leur justification? Stéphane, restaurateur strasbourgeois, explique que le coût de production d’une tarte flambée classique est d’environ 2€ et que, une fois tous les frais pris en compte (personnel, service, charges), le coût de revient total peut monter à environ 5€. Les marges s’amenuisent quand les coûts de certains ingrédients augmentent ou lorsque les clients réagissent à des tarifs élevés sur les spécialités. En revanche, les tartes spéciales permettent des marges plus élevées, parfois en additionnant des ingrédients coûteux comme le munster, le comté ou le saumon, tout en conservant une marge d’environ 2€ par tarte.
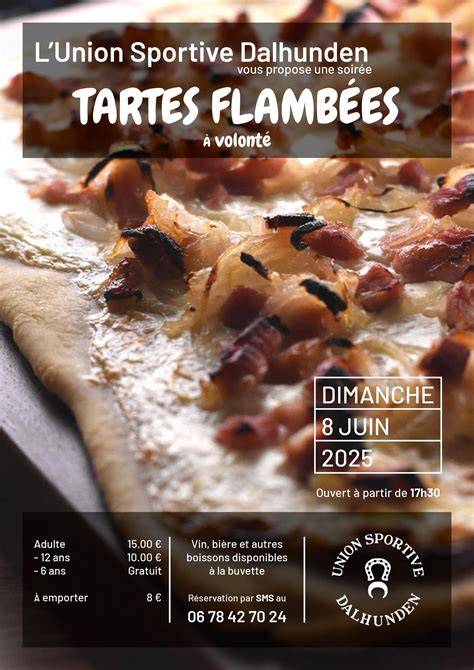
Tableau récapitulatif rapide
| Catégorie | Coefficient indicatif | Rôle clé | Exemple |
|---|---|---|---|
| Pain | 4,5 à 6,5 | Prix et marge | Baguette |
| Viennoiserie | 2,9 à 4,0 | Coût matière volatil | Croissant |
| Pâtisserie fine | 2,6 à 3,6 | Coûts variables | Tarte |
| Snacking | 3,3 à 4,5 | Produits rapides | Sandwich |
Tableau: Coûts de revient et coefficients selon les catégories courantes en boulangerie-pâtisserie.