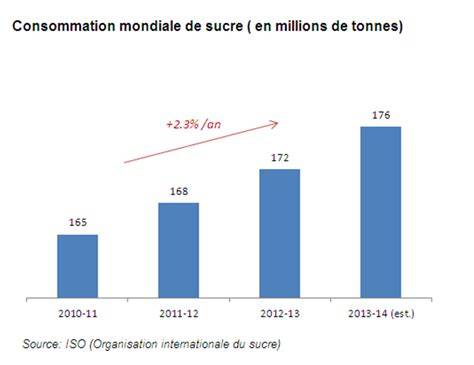
La production et la consommation de sucre dans le monde ne devrait pas cesser d’augmenter. On remarque que les principaux producteurs de sucre sont situés en Asie, dans la Pacifique, ainsi qu’en Amérique latine. En Amérique du Nord ainsi qu’en Europe, on retrouve un certain équilibre entre l’offre et la demande. Comme le montre le graphique ci-dessous, la demande de sucre par habitant semble augmenter dans tous les régions du monde sauf en Europe et en Amérique latine qui diminueraient très légèrement d’ici 2028. Aujourd’hui, plus de la moitié du sucre produit est utilisée par les industries agroalimentaires. Ceci représente 58 % contre 11 % pour le secteur du sucre de bouche. Les prix du sucre ont augmenté pour atteindre environ 15,1 cents par livre, leur niveau le plus élevé depuis près d'un mois, soutenus par la hausse des prix du pétrole, de nouvelles incertitudes concernant les conditions météorologiques en Inde et des projections d'un déficit mondial pour la récolte 2026/27.
Malgré une amélioration des précipitations dans le deuxième plus grand producteur mondial, où le déficit est passé de 42 % à la fin juin à 12 % en dessous de la moyenne au 3 août, les traders restent concentrés sur les précipitations pendant la période cruciale de développement des cultures de juin à septembre. Le Département météorologique indien a déclaré le 31 juillet que les précipitations de la mousson en août et septembre devraient rester en dessous de la moyenne. Les perspectives pour le bilan mondial continuent également de soutenir les prix. Le 3 août, Covrig Analytics a révisé ses prévisions pour 2026/27 à un déficit de 300 000 tonnes, contre un surplus de 100 000 tonnes prévu en juin, faisant écho aux révisions récentes de Green Pool et StoneX, qui ont également augmenté leurs prévisions de déficit mondial.
Le sucre a atteint 15 USD/lb le 3 août 2026, en hausse de 2,32 % par rapport au jour précédent. Au cours du mois dernier, le prix du sucre a baissé de 1,44 % et est en baisse de 7,69 % par rapport à la même période l'année dernière, selon les échanges sur un contrat pour différence (CFD) qui suit le marché de référence pour cette marchandise. Le sucre devrait se négocier à 14,47 cents/livre d'ici la fin de ce trimestre, selon les modèles macroéconomiques de Trading Economics et les attentes des analystes. Le contrat Sugar No. 11 est le contrat de référence mondial pour le commerce du sucre brut et est disponible sur l'Intercontinental Exchange (ICE). La taille de chaque contrat est de 112 000 livres.
Le plus grand producteur et exportateur de sucre au monde est le Brésil (21% de la production totale et 45% des exportations totales). Une quantité significative de sucre est également produite en Inde, dans l'Union européenne, en Chine, en Thaïlande et aux États-Unis. Source : Marché de Londres, source ICE. *FOB signifie Free On Board.
Depuis le printemps 2025, le marché du sucre est passé d’une période d’anticipations relativement fermes à une phase difficile de surapprovisionnement et de pression sur les prix. Le marché européen a été affecté par une production élevée, des stocks importants, une demande moins soutenue et un marché mondial très affaibli. Dans ce contexte, la décision du groupe Südzucker et de Saint Louis Sucre de réduire les surfaces betteravières constituait une réponse nécessaire et responsable.
Le point de départ se situe dans la période qui a suivi les prix élevés du sucre observés de 2022 au début de 2024. Ces niveaux de prix ont encouragé l’augmentation des surfaces betteravières dans plusieurs régions d’Europe et ont nourri l’idée que le marché resterait durablement ferme. Toutefois, en 2025, il est devenu de plus en plus évident que l’offre progressait plus vite que la demande. Les surfaces européennes avaient augmenté lors des campagnes précédentes, les rendements se sont améliorés dans de nombreuses régions et le marché européen est passé d’une situation tendue à une situation excédentaire. Cette pression s’est traduite concrètement dans les niveaux de prix.
Sur le marché européen, les indicateurs régionaux ont enregistré une baisse marquée au cours de l’année 2025. Le marché européen du sucre ne peut pas être analysé isolément. Même si la production sucrière de l’Union européenne repose principalement sur la betterave et alimente un marché régional, les anticipations de prix restent fortement influencées par l’évolution du marché mondial. À partir de 2025, le bilan mondial du sucre s’est orienté vers un excédent. GlobalData a estimé cet excédent à 3 millions de tonnes pour la campagne sucrière 2025/26, sous l’effet d’une production plus élevée dans des pays comme l’Inde, la Thaïlande et le Pakistan, tandis que la consommation ne progressait que modérément. L’Organisation internationale du sucre a également décrit 2025/26 comme une année excédentaire dans ses perspectives de février 2026.
Le marché mondial a affecté l’Union européenne par trois canaux principaux. Premièrement, la baisse des prix mondiaux a réduit la parité d’importation : lorsque le sucre importé devient moins cher, il crée un plafond pour les prix européens, même si les importations ne sont pas toujours immédiatement disponibles en grands volumes. Deuxièmement, un marché mondial faible réduit les possibilités d’exportation pour les producteurs européens. Dans un marché européen excédentaire, les volumes supplémentaires doivent trouver des débouchés, mais les exportations se valorisent par rapport au marché mondial et peuvent donc devenir économiquement peu attractives.
À l’hiver 2025/26, l’ampleur du déséquilibre est apparue clairement. La Commission européenne anticipait une production sucrière de l’Union européenne autour de 16,6 millions de tonnes pour 2025/26, malgré une réduction des surfaces betteravières, les rendements s’étant révélés meilleurs qu’initialement prévu. Les stocks de fin de campagne étaient attendus autour de 2,6 millions de tonnes, contre 2,3 millions de tonnes précédemment, soit un niveau nettement supérieur à celui d’un marché équilibré. Les conséquences sur les prix ont été fortes et ont clairement signalé un marché en situation de surapprovisionnement. Dans le même temps, le prix mondial du sucre blanc s’est également affaibli. Au début de l’exercice 2026/27, il se situait autour de 345 €/t, est brièvement remonté vers 400 €/t, puis est revenu autour de 375 €/t à la fin du mois de mai 2026.
Dans ce contexte, maintenir les surfaces précédentes aurait augmenté le risque d’une nouvelle campagne excédentaire. Südzucker et Saint Louis Sucre ont donc fait le choix d’une réponse disciplinée, en réduisant significativement les surfaces betteravières pour 2026/27. À l’échelle de l’Union européenne, la baisse des surfaces est estimée entre 8 et 10 %, selon la base de calcul retenue. Les données de la Commission européenne font état d’une estimation de surface betteravière de l’Union européenne d’environ 1,224 million d’hectares pour 2026/27, contre 1,336 million d’hectares dans la base de juin 2026, soit une diminution d’environ 8,4 %. Le groupe Südzucker a représenté une part très significative de la réduction totale observée dans l’Union européenne. Cela montre que le groupe n’a pas attendu que le marché se corrige de lui-même.
Les premiers signes d’amélioration sont apparus au cours de l’année 2026. Les prix spot se sont redressés et les prix de la nouvelle récolte 2026/27 progressent également. Le prix du sucre publié par la Commission européenne fournit également un point de repère utile. Selon la dernière publication disponible dans les données de référence, le prix Commission du sucre alimentaire et non alimentaire départ usine s’établissait à 502 €/t au début de l’exercice 2026/27, en avril 2026. Les perspectives mondiales apparaissent également plus constructives pour 2026/27. Alors que le marché mondial 2025/26 était marqué par un excédent, les premières estimations pour 2026/27 laissent entrevoir un possible resserrement de l’offre, voire un déficit estimé autour de 1,5 million de tonnes. Cette évolution est importante pour l’Union européenne.
Un marché mondial plus tendu peut améliorer la psychologie de prix, relever la parité d’importation et réduire la pression exercée par des offres alternatives à bas prix. Il peut également rendre les exportations moins défavorables si les prix mondiaux se redressent. Le marché européen reste toutefois confronté à des défis structurels, notamment une demande de sucre moins dynamique sous l’effet des tendances de santé publique, des reformulations et des substitutions, ainsi qu’à une volatilité persistante liée à la météo, aux ravageurs et aux maladies.
Sur le marché du sucre, la France est le 9e producteur mondial et le 1er producteur européen*. En France, la production de sucre de betterave et d’éthanol mobilise 23 000 planteurs et plus de 6 000 emplois directs dans les sucreries. En 2016-2017, 2,8 millions de tonnes de sucre ont été utilisées en France dont 10% environ pour le sucre de bouche, 60% pour l’industrie alimentaire, 10% pour les industries chimique et pharmaceutique, et 20% pour l’alcool et l’éthanol.
Jusqu’en 1960, le sucre de bouche représentait 50 % des ventes de sucre destiné à la consommation humaine en France. En 1826, si l'on rapporte le volume de sucre vendu par rapport à la population, on obtient une disponibilité moyenne de 2 kg par habitant. Cette moyenne croît tout au long du siècle, passant à 5,5 kg en 1860, 8,6 en 1880, 12 en 1900, jusqu’à atteindre 20 kg à la veille de la Première Guerre mondiale. A cette époque, le sucre devient une denrée rare et, en 1918, cette moyenne par habitant n'est plus que de 8 kg. Dans l’entre-deux guerres, elle remonte à 23 kg, mais retombe à 6 kg pendant la Seconde Guerre mondiale. Les Trente Glorieuses permettent de retrouver rapidement un haut niveau : en 1958, un Français a à sa disposition 30 kg de sucre, 36 kg en 1970.
Les ventes de sucre reflètent uniquement une notion de disponibilité ou de volumes de sucre mis sur le marché, à l’échelle d’un pays ou d’une population. Pour s’approcher d’un niveau de consommation à l’échelle individuelle, il est préférable d’utiliser les données issues d’enquêtes alimentaires INCA et CREDOC (Centre de Recherche pour l'Etude et l'Observation des Conditions de vie). Concernant les consommations de sucres, voici les recommandations de l’OMS et de l’ANSES. La recommandation forte de l’OMS est de limiter les sucres libres (sucres ajoutés et sucres naturellement présents des jus de fruits), incluant le sucre de canne ou de betterave, à moins de 10 % des calories quotidiennes pour la prévention de l’obésité et de la carie.
La France de la betterave sucrière se situe essentiellement dans le nord et le nord-est du pays. En 2025-2026, la betterave sucrière est cultivée dans 7 régions de France sur environ 400 000 hectares, les deux régions les plus importantes étant les Hauts-de-France et le Grand Est, avec respectivement 193 475 et 112 023 hectares cultivés en 2025-2026. Pour les rendements, la moyenne 5 ans est de l’ordre de 80-85 tonnes à l’hectare, avec un rendement en sucre de 12 à 14 t/ha. On ne tient pas compte cependant de la campagne 2020-21 qui a été fortement impactée par la jaunisse.
La France dispose d’atouts exceptionnels pour la culture de la betterave : facteurs naturels, espaces disponibles, dimension des exploitations et expériences des hommes. Les cultures de betterave sont généralement groupées dans la zone d’approvisionnement d’une sucrerie (en moyenne 35 km) avec laquelle les 23 000 planteurs de France sont liés par contrat actuellement. La France est le seul pays de l’Union Européenne, avec l’Espagne et le Portugal, à cultiver la canne à sucre. L’industrie française du sucre de canne est localisée dans 3 départements d’Outre-mer : la Réunion dans l’Océan Indien, la Guadeloupe et la Martinique aux Antilles. Cultivée de manière traditionnelle, la canne est destinée à la fabrication de sucre brut, mais également de rhum et d’alcool agricole.
Le sucre est l’une des substances alimentaires les plus consommées dans le monde. Il peut être obtenu à partir de betteraves ou de cannes à sucre et est présent dans de nombreux produits de l’industrie agroalimentaire sous forme de saccharose (glucose + fructose), de maltose, etc. En 2024, c’est de nouveau l’industrie agroalimentaire, particulièrement développée dans l’Hexagone, qui a absorbé la majorité du sucre consommé en France, loin devant la fabrication d’alcool ou le sucre de bouche. Dans les Grandes et Moyennes Surfaces (GMS), le marché est concentré autour d’une poignée d’acteurs, Cristalco (Daddy), les Marques de Distributeurs et Tereos (Béghin Say, Blonvilliers, La Perruche et Séréline) dominent le marché. Sur ce segment, le marché des produits sucrants est divisé en trois catégories :
- Les sucres spéciaux : morceaux spéciaux, sucre glace, à confiture, sucre de cane, etc.
- Les sucres courants : en morceaux et en poudre
- Les alternatives : agave, édulcorants de synthèse, stévia, coco, etc.
La France est le premier producteur de sucre de l’Union Européenne, devant l’Allemagne, la Pologne, le Royaume-Uni et les Pays-Bas. Les principaux groupes européens sont ABSugar (Royaume‑Uni) et Südzucker (Allemagne) qui a pris une position de taille en France depuis le rachat du groupe Saint Louis Sucre en 2001. Tereos et Cristal Union (France) sont les principaux groupes français et leurs marques (Béguin Say, Daddy, etc.) sont bien placées dans l’Hexagone. Le marché européen a été considérablement modifié par la fin des quotas en octobre 2017, qui a entraîné l’alignement des prix pratiqués au sein de l’UE sur les prix mondiaux dans un contexte de concurrence renforcée.
En métropole, le sucre est produit à partir de betteraves avec des usines majoritairement situées au nord de la France, tandis que la production de sucre grâce aux cannes à sucre est assurée en Outre-mer comme les Antilles Françaises ou la Réunion. L’industrie alimentaire demeure le premier débouché avec près de 60% du volume de sucre consommé en France, devant la fabrication d’alcool et d’éthanol, le sucre de bouche et les industries chimiques et pharmaceutiques. Autre segment en croissance, production d’éthanol à partir de sucre et d’amidon. La consommation de superéthanol-E85 sur le territoire français a été multipliée par plus de 7 entre 2018 et 2024, jusqu’à représenter 6 % de parts de marché en 2024 avec 887 millions de litres vendus.
Ces dernières années, le marché du sucre a été marqué par une inflation record. Du fait d’une production européenne insuffisante, les prix du sucre ont doublé en trois ans, entraînant dans leur sillage les résultats des géants du secteur, avant de refluer légèrement.
Le problème est bien plus grave que le climat !
Tableaux et données clés
Tableau synthétique des principaux éléments du marché européen et français:
| Indicateur | France | UE |
|---|---|---|
| Position mondiale de production | 9e | - |
| Part des surfaces betteravières 2026/27 | -8,4 % | - |
| Prix sugar blanc 2026/27 (€/t) | 502 | - |
| Partage alimentaire vs industrie | 60% industrie, 20% alcool/éthanol, 10% sucre de bouche | - |
En France, la production de sucre de betterave et d’éthanol mobilise 23 000 planteurs et plus de 6 000 emplois directs dans les sucreries. En 2016-2017, 2,8 millions de tonnes de sucre ont été utilisées en France dont 10% environ pour le sucre de bouche, 60% pour l’industrie alimentaire, 10% pour les industries chimique et pharmaceutique, et 20% pour l’alcool et l’éthanol. La meilleure offre et les capacités productives françaises restent liées à la betterave et à l’organisation contractuelle des planteurs avec les sucreries.
Pour les recommandations nutritionnelles, l’OMS préconise de limiter les sucres libres à moins de 10 % des calories quotidiennes afin de prévenir l’obésité et la carie. En France, la préférence est donnée à la réduction des sucres ajoutés et à l’éventuelle substitution par des alternatives dans les formulations industrielles et domestiques.