Depuis l’été dernier, la conjoncture porcine s’est inversée. Plusieurs facteurs expliquent cette tendance notamment la demande asiatique et une production moins dynamique en Europe. Le dernier bon cycle en production porcine date de près de 10 ans ! La demande asiatique notamment en Chine a complètement bouleversé la donne en 2016. L’Union européenne (UE) a pulvérisé son précédent record d’exportation de 2015 (malgré l’embargo russe) avec une nouvelle hausse phénoménale de 23 %. Sans atteindre un niveau élevé, le prix du porc grimpe de plus de 5 ct d’€/kg sur un an pour s’établir à près de 1,29 €/kg en 2016 (1,45 € payé). Avec la tendance de prix actuelle, le prix du porc devrait se situer vers 1,40 à 1,45 €/kg sur 12 mois fin juin. Ensuite, l’espoir des producteurs est de retrouver une situation proche de l’an dernier avec une poursuite de la forte demande à l’exportation (parité €/$ favorable), ceci avec une offre moins dynamique en Europe, sauf en Espagne dont la croissance semble néanmoins s’infléchir depuis quelques mois. Retrouver un cours moyen sur l’année 2017 proche de celui de 2012/2013 vers 1,45 à 1,50 €/kg semble largement possible dans le cadre actuel.
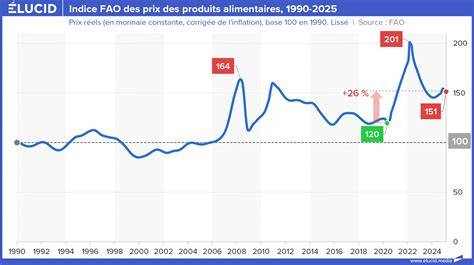
Quelques facteurs négatifs sont néanmoins à surveiller comme la baisse de consommation de viande notamment porcine, les suites de l’affaire Piffaut (Groupe Financière Turenne Lafayette) et les risques sanitaires. Dépasser le seuil de 1,50 € sur un an est possible mais il faut rester prudent. D’abord, ce n’est jamais arrivé depuis près de 25 ans en euro courant. Le point haut le plus proche est en 2013 à 1,46 €/kg. La dernière grande année porcine avec un prix du porc élevé date de 2001 avec un prix du porc à près de 1,80 €/kg en valeur actualisée (cf graphique). Le positionnement du prix de l’aliment permet aussi de mieux comprendre les bonnes années (en vert foncé) et les années de crise (rouge foncé).
La bonne période de 2005/2006 s’explique par un prix bas de l’aliment. Ensuite, le prix de l’aliment est devenu très volatil mais dans une tendance haussière d’où un manque de rentabilité sur les années 2009 à 2014 malgré une hausse de prix du porc en 2012/2013. Le retour de la rentabilité en porc en 2016 et les perspectives positives en 2017 sont très liées à un prix de l’aliment qualifié de « détendu » sans forte hausse envisagée dans les prochains mois. La prudence s’impose car les matières premières sont comme le lait sur le feu. Début 2017, le prix de l’aliment remonte doucement.
Pour bien appréhender la rentabilité en porc, il manque dans ce graphique la technicité des éleveurs. Depuis 2001, l’IC moyen descend régulièrement (-0,35 point). La productivité progresse (+ 5 porcs par truie) et le poids moyen de vente des charcutiers grimpe (+ 9,5 kg). Sans l’amélioration technique, l’année 2016 serait dans le rouge foncé. Depuis près de 10 ans, elle a surtout servi à mieux résister à une conjoncture difficile. Aujourd’hui, les producteurs peuvent envisager de bénéficier pleinement de tout ce progrès.
« C’est bien la combinaison de la conjoncture des trois facteurs prix du porc/prix de l’aliment/technicité qui permet d’envisager une grande année porcine en 2017 proche de 2001. » La prudence s’impose en matière de prévision car les événements imprévisibles sont souvent les facteurs explicatifs de la conjoncture porcine de ces dernières années. Une bonne année 2017 est nécessaire pour bien rééquilibrer les trésoreries des exploitations. Depuis l’été dernier, les chiffres s’améliorent mais la situation moyenne est loin d’être saine. Le contexte actuel permet même d’envisager deux bonnes années de résultats comptables et de retrouver une meilleure structure financière. Derrière un bon cycle, c’est toute la filière qui en bénéficierait avec une relance des investissements et une situation plus sereine pour préparer l’avenir.
- Des objectifs majeurs sont à maintenir comme la recherche sur la valorisation du produit et une meilleure organisation de la filière… car la pression sur le prix du porc peut revenir. Elle sera toujours moins forte sur des produits différenciés et à plus forte valeur ajoutée.
- La France reste le troisième producteur européen de porc, derrière l’Espagne et l’Allemagne.
- Sur le plan économique, l’année 2023 avait été marquée par une envolée des prix, conséquence de la baisse des abattages en Europe et des coûts alimentaires élevés.
- En 2024, le porc a perdu sa place de première viande consommée en France, désormais devancé par la volaille, traduisant une évolution durable des habitudes des ménages.
- En 2025, les cours du porc continuent de reculer, avec une pression sanitaire et une adaptation nécessaire face au bien-être animal et à la demande des consommateurs.
Durant l’année 2023, le prix de vente du porc reste exceptionnel: au-dessous et au-dessus de 2 €/kg selon la période au Marché du Porc Breton, avec une moyenne 2023 de 2,115 €/kg contre 1,725 en 2022 (+23 %). Cette progression s’explique par une réduction de la production en Europe. En 2022, le coût de production était élevé et le prix de vente stagnait. La guerre en Ukraine a entraîné une inflation générale des prix impactant l’alimentation et la viande de porc. L’arrêt d’éleveurs en Europe et les fortes chaleurs de l’été 2022 ont accentué le déséquilibre offre/demande et les prix ont progressé jusqu’à atteindre 2 €/kg à l’automne 2022.
Le marché allemand s’est effondré avec des fermetures d’abattoirs liées au COVID puis l’apparition de la fièvre porcine, ce qui a entraîné la fermeture des frontières et une pression accrue du porc allemand sur le marché français. La demande chinoise reste forte et bénéficie surtout aux producteurs espagnols. Le prix payé (Prix de Base + Plus-Value) sur 12 mois pour les clôtures de septembre 2020 atteint 1,56 € soit -0,09 ct par rapport à 2019. Le prix payé est environ 0,11 €/kg au-dessus du coût de revient moyen. La forte hausse de l’aliment (+10 % sur les derniers mois) représente au moins 0,07 ct / kg sur le coût de revient. Il est donc primordial de répercuter ces hausses sur le prix payé aux éleveurs.
En 2020, la consommation des ménages progresse de 6 % mais n’assure pas une compensation totale de la baisse Hors Foyer, avec une consommation globale en baisse de -1 %. Le cheptel européen est stable, avec une baisse en Allemagne et une forte hausse en Espagne. Le volume produit progresse grâce à l’augmentation de la productivité par truie. La Chine reconstitue son cheptel à marche forcée. La France demeure en partie épargnée par la peste porcine mais demeure fragile. Les opérateurs locaux introduisent des signes de qualité pour se différencier dans un marché très concurrentiel.
Sur les six premiers mois de 2020, le nombre de truies en Europe progresse de 1,2 %, tiré par l’Espagne (+3 %) et la Pologne (+6 %). La productivité augmente chaque année, ce qui laisse présager une augmentation de la production totale en UE. Ces chiffres ne prennent pas en compte les effets éventuels de la peste porcine africaine en Allemagne.
Les perspectives du marché porcin à l’horizon de la fin 2020 restent suspendues à l’évolution de la pandémie et à ses conséquences économiques et sociales. Le marché porcin subit actuellement une suite de réactions en chaînes à l’échelle européenne et mondiale. En production de porcs conventionnels, la recherche de valeur passe par des contrats avec les autres acteurs de la filière pour assurer l’écoulement de la production et espérer une certaine plus-value.
En 2024, selon le réseau InterPIG, les coûts de production des élevages porcins dans le monde ont diminué de 7 % en moyenne grâce à la baisse du prix de l’aliment; les écarts entre pays reflètent les prix des facteurs de production et les performances techniques. Aux Pays-Bas, la gestion des effluents représente une dépense élevée; l’alimentation demeure le poste principal de charge. En Europe, les coûts de production en 2024 restent élevés mais les résultats financiers demeurent globalement positifs grâce à la diminution des coûts. La France se situe autour de la moyenne européenne avec des résultats positifs d’environ +15 ct €/kg carcasse en 2024.
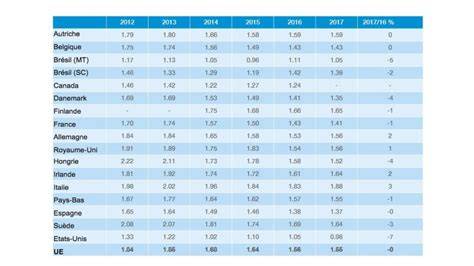
En 2025, la baisse du cadran pèse sur les marges: le prix du porc en France atteint en moyenne 1,93 €/kg carcasse froide, tandis que le coût de l’alimentation continue de baisser; l’écart entre le prix perçu et le coût de production se réduit et peut devenir négatif. Le réseau InterPIG regroupe des experts mondiaux et suit les résultats technico-économiques des élevages; Ukraine et Canada y participent à nouveau après des années d’absence.
Coûts de revient et résultats des éleveurs de porc
Pour ce qui est des choix de conduite, l’autorenouvellement, la reproduction et l’engraissement présentent des leviers différents selon les contextes: certains estiment que l’autorenouvellement peut diminuer la productivité mais préserver la rentabilité grâce à un meilleur contrôle sanitaire et une homogénéité du troupeau. Le débat est animé et les avis divergent selon les schémas (naisseur-engraisseur, multiplicateur, sélectionneur).
Le rapport entre productivité et rentabilité est complexe: il faut parfois viser une productivité élevée associée à une bonne qualité de porcelets et à une gestion rigoureuse des coûts, afin de réduire les frais directs (aliment, renouvellement, vaccins) et indirects (surface, normes bien-être). Des investissements ciblés dans la production de précision et l’infrastructure de données peuvent accroître la résilience et limiter les fluctuations annuelles, même sur des marchés volatils.
Tableau: Résumé des coûts et résultats (extraits des données InterPIG et filière
| Région | Coût de production €/kg carcasse chaude | Prix de vente €/kg | Résultat net (ct €/kg) |
|---|---|---|---|
| UE (moyenne 2024) | - | - | ≈ +14 |
| France (2024) | - | - | ≈ +15 |
| Danemark (2024) | - | - | -5 |
| Espagne (2024) | - | - | - |
tags: #cout #de #production #porc