La Turquie se révèle comme une plateforme industrielle et commerciale majeure, capable de relayer des chaînes de valeur européennes vers le Moyen-Orient, l’Asie centrale et l’Afrique du Nord. Au cœur de cette dynamique, l’industrie des confiseries turque s’inscrit dans une tendance de maturation économique et d’évolution des segments consommateurs, soutenue par une population jeune et un cadre macroéconomique en progression.
Contexte macroéconomique et profil du marché turc
La Turquie est aujourd’hui la 17ᵉ économie mondiale, avec un PIB nominal estimé autour de 1,32 trillion USD en 2024 et prévu à environ 1,57 trillion USD en 2025 selon le FMI. Le PIB par habitant se situe autour de 15 500 USD en 2024 et autour de 18 200 USD en 2025. Cette trajectoire témoigne d’une croissance soutenue malgré des épisodes d’inflation élevés et des ajustements monétaires successifs. La population turque dépasse les 87 millions, avec une structure démographique jeune et un taux d’urbanisation en hausse, facteur clé de la demande discrétionnaire et des dépenses liées au plaisir et à la santé.
Dans ce contexte, la Vision 2053 met en place une feuille de route pour augmenter la valeur ajoutée, l’innovation et la souveraineté industrielle, en renforçant des chaînes de valeur locales capables de concevoir et produire des technologies à forte valeur ajoutée. Cette ambition se déploie notamment dans l’industrie automobile, l’électronique, les énergies renouvelables et les dispositifs médicaux, tout en ouvrant des opportunités pour les secteurs agroalimentaire et des confiseries qui bénéficient d’un marché intérieur dynamique et d’exportations croissantes.
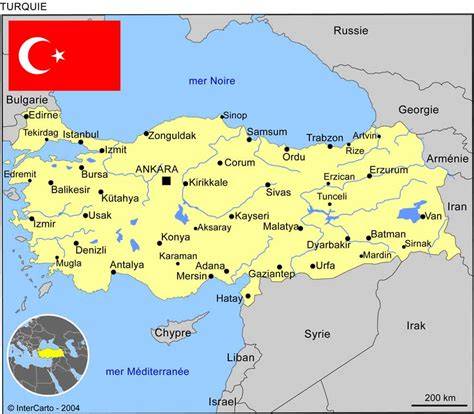
Le marché des confiseries en Turquie: dynamique, segments et moteurs de croissance
Le secteur des confiseries turques est influencé par des moteurs qui se reflètent tant dans les usages domestiques que dans les chaînes d’approvisionnement européennes et globales. Les tendances se résument autour de l’élasticité du revenu, de l’innovation produit et des occasions saisonnières qui stimulent la demande pendant les fêtes et les célébrations religieuses et civiques.
- Hausse des revenus disponibles et dépenses discrétionnaires: la progression du pouvoir d’achat en Europe centrale et orientale et en Turquie stimule les achats de confiseries de marque et d’importation premium. La demande est alimentée par un mélange de consommateurs recherchant le plaisir et des options plus saines, ce qui pousse les portefeuilles des fabricants à proposer des packs variés et des éditions limitées.
- Innovation produit continue: les fabricants misent sur de nouvelles saveurs, formats et alternatives plus saines pour conservar l’attention des consommateurs et étendre les segments cible (végan, sans gélatine, ingrédients naturels, « clean label »). Des exemples notables incluent des lancements d’ingrédients végétaux et des produits saisonniers sous license ou en édition limitée.
- Occasions saisonnières et festives: Noël, Ramadan et Pâques génèrent des pics de demande et des volumes logistiques accrus. Les emballages en édition limitée, les formes thématiques et le co-branding stimulent les ventes premium et les segments cadeaux.
- Concurrence et barrières réglementaires: les normes de sécurité alimentaire, l’étiquetage et la publicité ciblant les enfants influent sur les coûts et les stratégies de mise sur le marché. Des obligations telles que l’étiquetage nutritionnel et les allégations santé guident les innovations et les reformulations.
Les segments clés du marché européen servent de cadre d’analyse pour comprendre les pressions et opportunités en Turquie. La demande pour des confiseries premium, sans sucre et véganes, s’inscrit dans une tendance européenne qui peut être transposée en Turquie via des partenariats et des adaptations locales. Le rôle des chaînes de distribution et l’émergence du commerce électronique renforcent les possibilités de pénétration des marques turques à l’étranger, tout en soutenant les fabricants locaux dans la conquête de marchés régionaux et internationaux.
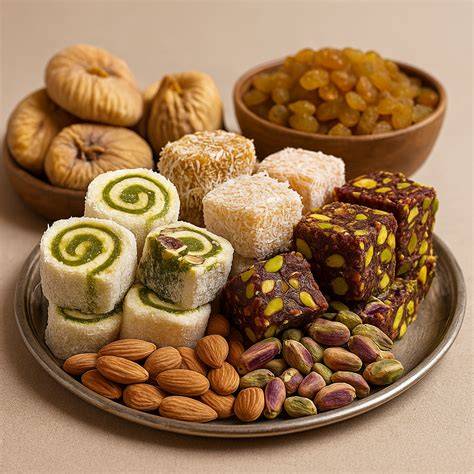
Facteurs de croissance et opportunités sectorielles en Turquie
En complément du cadre macroéconomique, plusieurs secteurs turcs présentent des synergies avec l’industrie des confiseries et les chaînes d’approvisionnement internationales:
- Agriculture et agro-industrie: la Turquie est l’un des principaux producteurs mondiaux de fruits à coque et fruits frais, avec des capacités de transformation et de packaging qui peuvent favoriser l’approvisionnement local en matières premières de haute qualité et la logistique vers l’UE et les marchés d’exportation.
- Santé et biotech: un cadre réglementaire aligné sur des standards européens et un marché hospitalier en expansion créent des opportunités pour les aliments fonctionnels et les konfections à profil santé (forte hygiène et formulations adaptées).
- Énergie et durabilité: la transition énergétique et les investissements dans les énergies renouvelables soutiennent une industrie manufacturière plus résiliente et compétitive, ce qui impacte indirectement les coûts de production et les prix des intrants.
- Industriel et automobile: l’ouverture croisée entre les secteurs donne lieu à des opportunités d’emballage, de logistique et de systèmes de distribution innovants, avec des partenaires européens et mondiaux.
En termes de chaînes d’approvisionnement et de logistique, la Turquie bénéficie d’un positionnement géographique privilégié et d’un potentiel nearshoring pour les entreprises européennes cherchant à sécuriser leurs chaînes d’approvisionnement et à réduire leur dépendance asiatique.
Contraintes et risques: réglementation, santé publique et concurrence
Les freins majeurs incluent:
- Réglementations strictes sur le sucre, l’étiquetage et la sécurité alimentaire au niveau UE et Turquie, avec des coûts de conformité et des exigences d’étiquetage spécifiques qui influent sur les marges et les stratégies de reformulation.
- Coûts des matières premières et pressions inflationnistes: le sucre, la gélatine et les édulcorants naturels peuvent peser sur les coûts de production, particulièrement dans un contexte d’importations et de volatilité des taux de change.
- Préoccupations de santé liées au sucre et à l’obésité: les campagnes de santé publique et les taxes sur les produits sucrés modulent la demande pour les confiseries traditionnelles et favorisent les segments allégés en sucre et les substituts.
- Concurrence des collations sans sucre et des formats alternatifs: les segments sans sucre et les options plus saines gagnent en popularité dans les villes et les circuits urbains européens et turcs.
Analyse des segments et perspective marché
Par type, les gommes et les gelées occupent une position dominante grâce à l’innovation en matière de texture et de saveurs, tandis que les bonbons durs, menthes et caramels respectent des niches spécifiques liées aux occasions et à la santé dentaire. L’ingrédient clé de l’innovation reste l’offre végan et « clean label », avec des matériaux comme l’amidon végétal sans gélatine animale et des édulcorants tels que l erythritol et la stévia qui gagnent en acceptabilité réglementaire.
En Turquie, les perspectives à 2-4 ans s’inscrivent dans une croissance modérée mais résiliente, soutenue par l’augmentation du revenu disponible et l’essor du secteur agroalimentaire, ainsi que par l’ouverture des marchés régionaux et l’intégration dans les chaînes d’approvisionnement européennes.
De Dubaï au Chili, les séries turques étendent leur empire
Tableau synthèse: moteurs et freins et leurs horizons d’impact
| Facteur | Impact (% CAGRP) | Horizon | Observations |
|---|---|---|---|
| Hausse des revenus disponibles | +0.9% à +1.2% | Moyen terme (2-4 ans) | Augmente la demande de confiseries de marque et de formats premium |
| Innovation produit | +1.0% à +1.2% | Courant à moyen terme | Nouveaux formats et ingrédients véganes |
| Occasions saisonnières | +0.6% à +0.8% | Long terme / Courant | Renforcement des ventes pendant les fêtes et Ramadan |
| Réglementations sucre et étiquetage | -0.6% à -0.8% | Moyen terme | Impact négatif sur les volumes et les coûts de reformulation |
| Santé et nutrition | -0.7% à -0.5% | Long terme | Taxes, campagnes santé et alternatives sans sucre |
Conclusion opérationnelle (non sectionnée formellement)
La Turquie, avec son potentiel industriel et démographique, offre des opportunités claires pour l’industrie des confiseries, particulièrement dans les segments premium, sans sucre et végan, tout en restant attentif aux cadres réglementaires et à l’évolution des habitudes de consommation. La convergence entre la demande locale, les capacités d’exportation et les ambitions de souveraineté industrielle soutiennent une trajectoire de croissance qui peut être soutenue par des partenariats stratégiques, une adaptation locale et une approche durable de l’innovation produit et de la logistique.
tags: #confiseries #turques #marche #economiques