Le sujet du classement tarifaire et du traitement fiscal des boissons fermentées à base de fruits est complexe et demeure source de débats parmi les administrations douanières européennes et les juridictions nationales. Le texte réunit des éléments sur les vins de liqueur, les vins doux naturels et les différents produits intermédiaires et alcoolisés, en insistant sur les règles d’imposition et les références légales pertinentes. Par ailleurs, il rappelle la distinction entre boissons fermentées épurées et alcools éthyliques non dénaturés selon leur teneur en alcool et leur procédé de purification.
Cadre général et positionnement des boissons fermentées
En 2011 et 2016, l’Organisation mondiale des douanes (OMD) et la CJUE ont clarifié le classement des boissons fermentées non épurées et des produits proches, considérant que les boissons fermentées non épurées relèvent de la position tarifaire 2208, tandis que les boissons qui subissent des traitements de filtration, purification ou clarification deviennent des alcools éthyliques et entrent dans 2207 ou 2208 selon le TAV.
Ainsi, les boissons fermentées épurées relèvent des positions 2207 et 2208, selon leur titre alcoométrique volumique (TAV). D’un point de vue fiscal, elles sont considérées comme des boissons spiritueuses soumises au droit de consommation prévu par l’article 403 du CGI. Le droit de circulation appliqué est distinct du droit de consommation pour les alcools éthyliques et dépend des codes douaniers et du pourcentage d’alcool.
Extraits du cadre législatif applicable
Le classement et le traitement fiscal impliquent des références multiples, notamment les articles L. 313-15 et L. (ex- Article 438 2° a. et a bis, b. et c.), les articles L. 313-24 et L. (et autres alinéas) et les variations selon les catégories des produits de la vigne. Les boissons relevant des catégories fiscales des vins ou des autres boissons fermentées au sens de l’article L. forment un ensemble complexe où les catégories de produits de la vigne conditionnent le taux et le mode d’imposition.
Le droit d’accise, en tant qu’impôt indirect, est perçu sur la consommation et dépend non pas d’une valeur mais d’une quantité, avec une tarification spécifique comme: pour 2025, 1899,18 euros par hectolitre d’alcool pur. Les alcools produits sous le régime des bouilleurs de cru ne sont pas commercialisables dans leur cadre ordinaire; ce régime dérogatoire permet la fabrication pour consommation personnelle avec fruits de récolte propre, sous certaines conditions. Pour une vente, le régime de droit commun s’applique et nécessite le statut d’entrepositaire agréé et un dossier administratif.
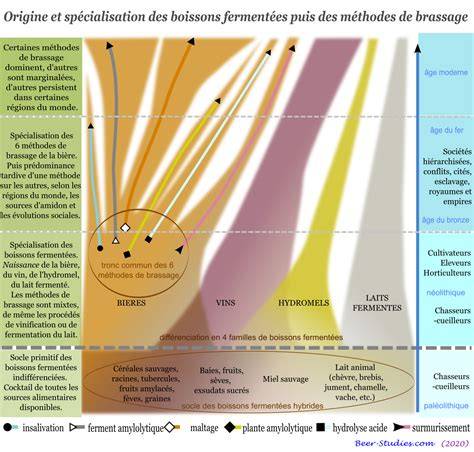
Régime des boissons fermentées à base de fruits et impacts fiscaux
Le secteur des boissons fermentées non distillées est encadré par des codes NAF et des classifications spécifiques. Le secteur 11.04Z regroupe la production de boissons obtenues par fermentation de fruits, miel ou substances végétales, excluant le raisin et les céréales, et sans distillation. Le cidre et l’hydromel sont cités comme exemples emblématiques, avec une dynamique de renouveau dans les productions artisanales et les AOP associées. Cette catégorie peut être soumise à des degrés de taxation et à des règles douanières spécifiques en fonction du type de boisson et du niveau d’alcool.
Les mélanges de jus de fruits ou de fruits fermentés peuvent entrer dans différentes sous-catégories selon leur procédé et leur teneur en alcool, influençant le classement tarifaire et la fiscalité associée. Le secteur 11.04Z est aussi marqué par l’émergence de boissons fonctionnelles comme le kombucha, qui modifie les dynamiques de consommation et d’étiquetage fiscal. Les zones de frontière entre 11.04Z et 11.07B illustrent les défis d’une application cohérente des codes fiscaux face à l’évolution des procédés de fabrication.
- Le droit d’accise dépend du niveau d’alcool et du type de boisson (boissons fermentées vs alcools).
- Les boissons fermentées épurées peuvent être reclassées comme des alcools éthyliques selon leur TAV et leur procédé de purification.
- Le bouilleur de cru conserve des règles spécifiques: production pour consommation personnelle avec fruits de sa récolte et traitement fiscal distinct en cas de vente.
La question du classement tarifaire s’est posée en raison des divergences entre États membres et des tentatives d’harmonisation au niveau européen et mondial. Les avis de l’OMD et les arrêts de la CJUE qui en ont résulté ont permis d’établir une interprétation plus homogène: les boissons fermentées non épurées restent 2208; les épurées passent à 2207 ou 2208 en fonction du TAV, et le droit de consommation s’applique alors comme pour les alcools, selon les codes tarifaires.
Le système harmonisé, c'est quoi ? (définition, aide, lexique, tuto, explication)
Impacts pratiques pour les producteurs et les importateurs
Pour les producteurs et distributeurs, comprendre le classement est essentiel pour estimer les coûts, les droits d’importation et les obligations déclaratives. Le régime des bouilleurs de cru offre une voie particulière où la distillation est limitée et encadrée, tandis que les ventes commerciales exigent l’agrément et une tenue de dossier conforme au droit commun. Dans ce cadre, les produits proches de l’alcool éthylique non dénaturé doivent être évalués selon leur TAV afin de déterminer s’ils relèvent des 2207 ou 2208 et le niveau de droit de consommation auquel ils sont soumis.
En parallèle, l’essor des boissons fermentées à base de fruits, notamment le cidre et l’hydromel, contribue à l’évolution du paysage réglementaire, où les clarifications apportées par les instances européennes et internationales influencent les pratiques industrielles et les stratégies fiscales des entreprises. Les innovations, les produits artisanaux et les chiffres du secteur 11.04Z invitent à une approche nuancée, alliant maîtrise technique de fermentation et conformité stricte aux codes douaniers et fiscaux.
Tableau récapitulatif des positions tarifaires et des critères
| Catégorie | Position tarifaire | TAV | Taxe principale | Remarque |
|---|---|---|---|---|
| Boissons fermentées non épurées | 2208 | variable | droit de circulation | évolue selon procédé |
| Boissons fermentées épurées | 2207 ou 2208 | <=80% ou >80% | droit d’accise et droit de consommation | selon TAV |
| Alcools éthyliques non dénaturés | 2207 ou 2208 | 80%+ | droit spécifique | selon teneur en alcool |
| Bouilleur de cru (consommation personnelle) | régime particulier | - | variables locales | distillation privée possible |
tags: #classement #fiscal #boisson #fermentees #aux #fruits