Code APE / NAF des chocolateries : 10.28Z - Fabrication de cacao, chocolat et produits de confiserie. Il regroupe différents métiers comme la fabrication de cacao, de beurre et de poudre de cacao, ainsi que la production de chocolat, confiseries, et chewing-gums. L’activité des chocolateries regroupe artisans et industriels, avec une organisation centrée sur la fabrication et la distribution des produits dérivés comme la pâte à tartiner au chocolat, la poudre de cacao, les liqueurs de chocolat, etc.
Structure du secteur et acteurs
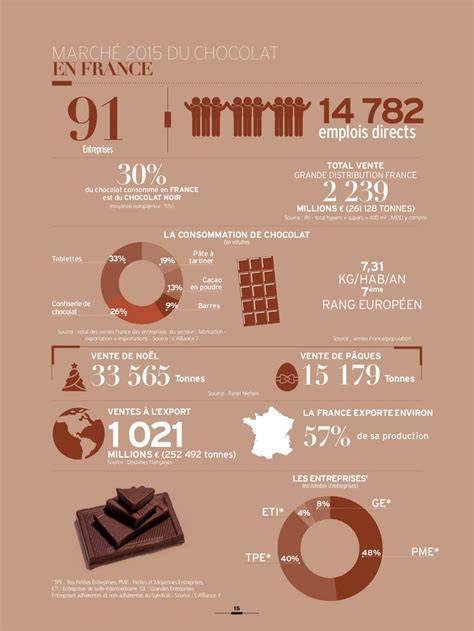
Le secteur est caractérisé par une concentration importante d'entreprises artisanales et industrielles. Les grands groupes comme Lindt, Ferrero, Nestlé et Mondelez cohabitent avec des petites structures artisanales. On compte environ 4 685 entreprises en 2020, dont la grande majorité (90 %) sont des PME, reflétant l’importance de l’artisanat et du savoir-faire local. Le nombre de chocolateries et d'entreprises de fabrication de chocolat en France est en hausse constante depuis 2009, principalement pour l'activité de fabrication (1082Z).
Deux types d’acteurs dominent le paysage: l’artisan chocolatier-confiseur qui fabrique ses produits de manière artisanale (environ 400 entreprises en France) et le chocolatier-confiseur qui distribue les produits (environ 4 000 points de vente, sous enseignes comme Léonidas, Jeff de Bruges, De Neuville…).
Chaîne de valeur et fournisseurs
Les chocolateries s’approvisionnent en fèves de cacao auprès de producteurs certifiés, tels que Valrhona et Barry Callebaut, garantissant une qualité élevée et des pratiques durables. Ces partenariats sécurisent l’approvisionnement et valorisent la filière cacao. Le Syndicat du chocolat représente la profession, soutient l’innovation et la certification, et défend les intérêts des entreprises auprès des instances européennes.
Marché et dynamique commerciale
Le marché du chocolat est fortement saisonnalisé: Noël et Pâques représentent une part importante du chiffre d’affaires (environ 30 % du CA annuel combiné des périodes festives). En 2024, 26 715 tonnes vendues à Noël pour 744 millions d’euros et 12 652 tonnes à Pâques pour 345 millions d’euros. En France, en 2024, les ventes en GMS représentaient 343 099 tonnes en volume et 3 904 millions d’euros en valeur; les tablettes dominent avec 34,3 % des parts de volume, suivies des pâtes à tartiner (29,3 %), des barres (14,9 %) et des confiseries chocolatées (12,6 %).
La part de marché des Marques De Distributeurs (MDD) sur les tablettes s’élève à 27,6 % en 2025, avec une croissance de +29,3 % en valeur, dépassant largement les marques nationales (+13,3 %). Le prix moyen varie selon les canaux et les segments, et les grandes surfaces détiennent environ 70 % des ventes, les circuits spécialisés et les détaillants complètent l’offre.
Segmentation et tendances des produits
La segmentation du marché du praliné et du chocolat en cubes montre une diversité importante: pralines au chocolat, pralines aux fruits, pralines au nougat, pralines au caramel et pralines au massepain. Le canal de distribution (supermarchés, magasins de proximité, vente en ligne, magasins spécialisés, boutiques hors taxes) influence fortement les choix des consommateurs et les marges.
Le praliné en cube, en lien avec les tendances de premiumisation et de personnalisation, gagne en attractivité auprès d’un public recherchant des produits haut de gamme et visuellement attractifs. L’emballage évolue vers des formats premium (coffrets, boîtes) et des emballages écoresponsables pour répondre aux attentes de durabilité et de traçabilité.
Comportement des consommateurs et attentes
Les consommateurs français affichent un attachement fort au chocolat, avec une consommation moyenne nationale autour de 12,3 kg par foyer et par an; le chocolat noir est privilégié à environ 30 % chez les adultes en France. La demande est tirée par les fêtes, mais les consommateurs recherchent aussi de la traçabilité et des ingrédients naturels, en réduction des colorants artificiels et en recherche d’offre locale et durable.
Les habitudes d’achat montrent une préférence croissante pour l’achat direct en boutique, tout en développant le commerce en ligne et les services Click and Collect. L’innovation porte sur des saveurs plus raffinées et des formats de présentation inspirés des réseaux sociaux (ex: "chocolate Dubai" viral) et sur des expériences en magasin (dégustations, ateliers).
Évolutions économiques et défis
Les cours du cacao ont connu une volatilité marquée: une hausse spectaculaire entre 2023 et 2024 puis un assouplissement début 2026. Cette volatilité se répercute sur les prix au détail, où les consommateurs ressentent la pression sur les marges et les prix. Le RDUE (Règlement Déforestation) de l’Union européenne impose des règles de traçabilité renforcées avec des amendes potentielles pour les violations, stimulant les investissements dans la durabilité et la traçabilité jusqu’à la parcelle.
Les défis majeurs incluent la concurrence entre grandes surfaces et chocolateries artisanales, la nécessité de diversification des canaux de distribution (vente en ligne, drive, ateliers, événements en magasin), et la montée des exigences en matière d’étiquetage clair et d’éco-emballages. La digitalisation et les groupements d’achats aident les chocolateries non-fabricants à résister à la pression des circuits de distribution, tout en valorisant l’offre artisanale et locale.
Perspectives et projections
À l’horizon 2035, le marché du chocolat continue de se premiumiser, avec une préférence croissante pour des produits bean-to-bar et des chocolats à origine unique. L’expansion dans les marchés émergents soutient la croissance, mais le poids des grandes surfaces demeure prépondérant en Europe et en Amérique du Nord. La demande européenne de cacao et le commerce équitable restent des facteurs clefs, avec une attention accrue à la traçabilité et à la durabilité environnementale.
En France, le segment des pralines et des chocolats en cubes dans les grandes surfaces est motivé par la forte pénétration du canal GMS, le développement des marques de distributeurs et la recherche d’offres premium dans les linéaires. Les innovations incluent des formulations sans sucre ajouté, des ingrédients protéinés, et des alternatives végétales qui répondent à l’intérêt croissant pour la santé et l’éthique.
Reportage du 27/03/2024 - "Votre conso" - Les dessous du business du chocolat
Tableau récapitulatif
| Indicateur | Valeur |
|---|---|
| CA du chocolat en France (2022) | 3,3 milliards d’euros |
| Part des ventes en Europe sur marché mondial | 48 % |
| Part des achats Français en tablettes en GMS (2024) | 34,3 % du volume |
| Consommation par foyer (France moyenne) | 12,3 kg/an |
| Prix tonne cacao (2024: pic) | 11 440 euros/tonne |