Les sociétés commerciales (SARL, SAS, SA, SNC, SCA, EURL, SASU…) peuvent augmenter leur capital social. Cette modification génère toutefois certains coûts qu’il convient de connaître. En effet, des formalités payantes s’intègrent dans le processus d’augmentation de capital. Entreprises-et-droit récapitule tous les tarifs applicables et apporte une réponse à la question : quel est le coût d’une augmentation de capital ?
Le coût minimum et les droits fixes obligatoires
Augmenter le capital d’une société coûte, au minimum, 337,17 euros. Cet acte doit obligatoirement être enregistré au service des impôts des entreprises (SIE) dont la société dépend. À cette occasion, elle devra s’acquitter d’un droit fixe de 500 euros ou de 375 euros en fonction du montant de son capital (plus ou moins de 225 000 euros). La formalité est toutefois effectuée gratuitement lorsque l’augmentation de capital s’effectue au moyen de l’incorporation d’apports en numéraire, de bénéfices, de réserves ou de provisions de toute nature.
La publicité et les étapes obligatoires
Le capital social d’une société représente le gage des créanciers. En effet, sauf protection supplémentaire et quelques situations particulières, le capital constitue généralement l’une des seules sommes d’argent que les créanciers vont pouvoir percevoir en cas de difficultés, notamment lorsque la responsabilité des associés est limitée. Toute modification de ce dernier doit faire l’objet de publicité afin de prévenir les tiers (personnes étrangères à la société).
Le prix d’un avis d’augmentation de capital est de 136 euros hors taxes, soit 163,20 euros toutes taxes comprises (TTC). L’information des tiers via la publication d’une annonce légale ne constitue pas la seule formalité à effectuer. Il faut également que la société demande au greffe du tribunal de commerce de procéder à la modification du capital tel qu’il figure sur son extrait K-bis. Pour accomplir cette tâche, la société doit constituer un dossier et le déposer au greffe. Elle doit, pour cela, obligatoirement utiliser le site Internet du Guichet unique (procedures.inpi.fr). Le traitement du dossier donne lieu au règlement de frais.
Les coûts variables et les frais annexes
Les formalités obligatoires ne constituent pas, à elles seules, le coût global d’une augmentation de capital. D’autres frais annexes peuvent venir faire augmenter le tarif. Le coût d’un accompagnement varie en fonction du professionnel sollicité, des particularités de sa mission et des spécificités du contexte. Les augmentations de capital les plus simples peuvent s’effectuer en ligne c’est-à-dire sur Internet. Le tarif d’une telle prestation démarre généralement à 180 euros TTC.
Les formes d’augmentation et leurs coûts spécifiques
On peut réaliser une augmentation de capital selon plusieurs modes, chacun entraînant des étapes et des coûts différents. Parmi les principaux types, on compte l’augmentation en numéraire, l’augmentation par incorporation de réserves ou de bénéfices, l’apport en nature et l’incorporation de compte courant d’associé.
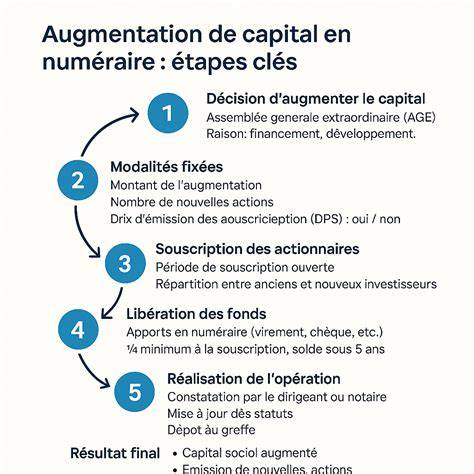
1) Augmentation de capital en numéraire. Il s’agit d’un apport en liquidités et peut être effectué par les associés ou par de nouveaux souscripteurs. L’apport en numéraire est soumis à des conditions de libération et peut être assorti d’une prime d’émission qui représente la différence entre le prix d’émission et la valeur nominale. Le dépôt des fonds et le traitement des souscriptions entraînent des frais d’accompagnement et des frais de publication.
2) Incorporation de réserves, bénéfices ou primes d’émission. Cette opération permet de renforcer les fonds propres sans apport de fonds frais et s’effectue par un simple virement des comptes « réserves » vers le compte « capital ». Elle peut être associée à une prime d’émission et repose sur des règles de majorité et des formalités de publicité similaires.
3) Apport en nature. L’augmentation par apport en nature implique l’apport d’un bien (fonds de commerce, immeuble, droit au bail, etc.). Le commissaire aux apports peut être requis et son rapport déposé au greffe. L’enregistrement des actes en nature auprès du SIE est gratuit depuis le 1er janvier 2019; seules les procédures liées à l’apport en nature nécessitent habituellement une quinzaine de démarches et des coûts spécifiques.
4) Incorporation de compte courant d’associé. Cette modalité est rattachée à l’augmentation en numéraire et permet d’éteindre une créance envers l’associé par l’émission de nouvelles parts.
Les formalités et leurs coûts selon le type d’augmentation
Les formalités à accomplir pour réaliser une augmentation de capital varient selon le statut juridique de la société et la nature de l’augmentation (apport en nature, en numéraire ou incorporation de réserves). Voici les grandes étapes communes et les points clés pour chaque cas :
- Étape 1: l’approbation et le constat de l’augmentation de capital par l’AGE (Assemblée générale extraordinaire). Le dirigeant convoque les actionnaires/associés et les privilégie selon les règles de vote propres à chaque forme sociale (SAS, SARL, etc.).
- Étape 2: en cas d’apport en numéraire, dépôt des apports en numéraire sur un compte bloqué et obtention d’un certificat de dépositaire.
- Étape 3: en cas d’apport en nature, dépôt du rapport du commissaire aux apports et enregistrement du PV d’AGE relatif à l’augmentation de capital en nature auprès du SIE dans le mois qui suit l’AGE (gratuité de l’enregistrement depuis 2021 pour les apports en nature).
- Étape 4: publication d’un avis de modification dans un Journal d’Annonces Légales (JAL) et publication de l’avis dans le Bodacc après mise à jour du RCS.
- Étape 5: dépôt du dossier au Guichet unique et, le cas échéant, mise à jour des statuts et des informations au Registre du Commerce et des Sociétés (RCS).
Pour résumer, les coûts se décomposent entre les droits fiscaux (droit fixe, frais d’enregistrement ou exonération selon le type d’apport), les frais de publication d’annonce légale, les frais éventuels d’accompagnement et les frais de greffe. Le minimum légal persiste alors que certaines modernisations récentes ont supprimé l’enregistrement payant pour certaines formes d’augmentation (notamment les apports en numéraire et l’incorporation de réserves ou de bénéfices, selon les conditions), laissant l’apport en nature et les formalités associées comme principaux postes soumis à des paiements.
La législation a évolué au fil des années: par exemple, après le 1er janvier 2019, les droits d’enregistrement pour les augmentations de capital en numéraire ont été supprimés pour simplifier les démarches, et en 2021, d’autres ajustements ont été apportés, notamment l’exonération de l’enregistrement pour l’apport en nature dans certaines configurations.
Résumé pratique et conseils
Pour les sociétés qui envisagent une augmentation de capital, il est crucial de planifier les formalités et les coûts selon le type d’augmentation choisi. Les coûts varient selon que l’apport est en numéraire, en nature, ou qu’il s’agit de l’incorporation de réserves ou de compte courant d’associé. Le dépassement des coûts peut être atténué par une préparation rigoureuse des documents (PV, rapports, statuts modifiés) et par le recours à des prestations en ligne lorsque possible.
Texte fourni par Shine et d’autres sources juridiques résume les coûts minimums et les conditions d’exonération, ainsi que les étapes de procédure et les droits d’enregistrement selon les cas.