Votre boulangerie est-elle aussi rentable qu’elle pourrait l’être ? Au-delà du savoir-faire artisanal et de la satisfaction client, la pérennité de votre commerce repose sur un indicateur financier crucial : la marge. Souvent perçue comme un simple chiffre comptable, elle est en réalité le véritable moteur de votre activité. Piloter avec précision la rentabilité de votre boulangerie est essentiel pour investir, innover et assurer la croissance de votre entreprise.
Naviguer dans la gestion financière d’une boulangerie exige de maîtriser certains concepts fondamentaux. Confondre les différents types de marges ou mal interpréter les indicateurs peut conduire à de mauvaises décisions stratégiques. La marge brute, aussi appelée marge commerciale, mesure la rentabilité directe de vos produits. La marge nette, quant à elle, représente le profit réel qu’il vous reste une fois toutes les charges payées.
Coût de revient et coût matière: fondations du calcul
Le coût de revient inclut le coût des matières premières, mais aussi une quote-part des coûts de production (énergie, main-d’œuvre directe). Le calcul précis du coût de revient par produit (via des fiches recettes coûtantes) est un exercice fastidieux mais indispensable. Le coût matière est la partie visible de l’iceberg. D’autres dépenses, souvent sous-estimées, viennent impacter le résultat final. Nous vous recommandons d’intégrer un pourcentage de « perte théorique » (environ 5 %) dans vos calculs de prix pour amortir les invendus inévitables.
Dans la pratique artisanale, la main-d’œuvre représente 40 % à 50 % du coût total. Le prix du beurre peut doubler, et les coûts de l’énergie augmentent aussi significativement; connaître précisément le coût de revient de chaque recette permet de définir un prix de vente juste et rentable. La matière représente en moyenne 31 % du chiffre d’affaires, mais ce ratio est une référence, pas une règle absolue.
La méthode du pourcentage et la méthode du coût horaire complet permettent d’estimer les charges générales et les coûts totaux par année. La première est plus simple à mettre en place, la seconde est plus juste pour les recettes longues ou rapides. Quoi qu’il en soit, la rigueur est indispensable pour ne pas sous-évaluer les coûts et tronquer les marges.
Coefficient multiplicateur et marge: liens et divergences
Le passage du coût de revient au prix de vente se fait par un coefficient multiplicateur. Le coefficient multiplicateur existe sous deux formes: HT et TTC. Le coefficient HT passe du prix d’achat HT au prix de vente HT. Le coefficient TTC passe du prix d’achat HT au prix de vente TTC. En moyenne en France, le coefficient multiplicateur en pâtisserie est autour de 3,5 et le taux de marge commerciale autour de 25 %.
Exemple simple: si votre coût matière est 3 € et que vous vendez une pâtisserie à 10,50 € HT, la marge brute est de (10,50 - 3) / 10,50 x 100 = 71,4 %. Avec le même coût et un prix de vente de 12 € HT, la marge brute serait de 9 €, soit 75 %. Attention: le taux de marge et le coefficient multiplicateur ne peuvent pas être interprétés isolément: ils reflètent le rapport coût matière/prix de vente, mais la rentabilité dépend aussi des charges variables et fixes (personnel, loyer, énergie, amortissements).
La marge brute en pâtisserie artisanale vise généralement 70 % à 75 %. Le coût matière ne doit pas dépasser 25 % à 30 % du prix de vente HT. Le coefficient multiplicateur peut se situer entre 4 et 5 pour des recettes simples, mais l’optimiser nécessite de reprendre les fiches techniques et d’ajuster les recettes et les prix selon les matières premières et les coûts de production.
Calculs concrets et fiches techniques
Pour une baguette, le calcul est illustré par la référence HT: il faut déterminer le coût de revient HT en additionnant les ingrédients et une part des coûts de production (électricité, main-d’œuvre). Le calcul du coût matière se base sur le prix d’achat des ingrédients et leur quantité dans la recette. Une fiche technique liste chaque ingrédient, sa quantité brute et son prix au kilo pour obtenir le coût total de la recette. Cette rigueur permet de suivre l’évolution des cours des matières premières et d’ajuster les prix en conséquence.
La fiche technique est l’outil indispensable pour ce calcul. En pâtisserie, la précision est autant une question de chimie que de finance. Standardiser les décors et les finitions et utiliser des balances pour peser les ingrédients garantissent une même taille et un coût identique d’un produit à l’autre.
Le calcul du prix affiché en boutique doit couvrir les ingrédients, la main-d’œuvre, le loyer, l’énergie et dégager un bénéfice. En moyenne, la profession vise un taux de marge brute autour de 70 % à 75 %. Le coefficient multiplicateur en pâtisserie artisanale se situe généralement entre 4 et 5. Par exemple, si vos ingrédients pour une tartelette coûtent 1 €, vous devriez idéalement la vendre entre 4 € et 5 € HT.
Éviter les pièges et piloter la rentabilité
Si vous fixez vos prix au doigt mouillé ou en vous calquant sur la concurrence sans tenir compte de vos coûts réels et de vos charges, vous prenez un risque. Refaire le calcul régulièrement (au moins chaque trimestre) est crucial, car le beurre peut augmenter et l’électricité peut doubler. Le vrai sujet est l’utilisation du coefficient multiplicateur et du taux de marge ensemble: le taux de marge ne suffit pas; c’est la marge en euros qui génère le résultat.
Les marges et le pilotage doivent être expliqués par les chiffres: vous calculerez le coefficient HT et le taux de marge pour chaque produit et pourrez tester des scénarios sur vos fiches recettes coûtantes, pour adapter les prix de vente à votre clientèle et à votre territoire. L’automatisation des calculs peut être un vrai gain: relier les recettes à vos achats et à vos ventes et mettre à jour automatiquement les coûts lorsque les prix des matières évoluent.
Bonnes pratiques et recommandations
- Négociez avec vos fournisseurs et mettez en concurrence les minotiers pour obtenir les meilleures conditions.
- Optimisez la gestion des stocks et luttez contre le gaspillage: chaque produit invendu est une perte.
- Ne rognez jamais sur la qualité: vos clients viennent pour l’artisanat et la qualité.
- Analysez les plannings et adaptez les heures de travail pour optimiser la masse salariale.
- Concentrez-vous sur les produits à forte marge et travaillez l’upselling (café avec viennoiserie, boisson avec sandwich).
- Ajustez les prix intelligemment et justifiez-les par la qualité et l’évolution des coûts.
Rentabilité et seuils
Un taux de marge brut de 65 % à 75 % est typique selon les métiers: boulangerie-pâtisserie cible souvent 75 % et pâtisserie environ 70 %; le seuil de rentabilité dépend des coûts et de l’organisation. Le coefficient multiplicateur et le taux de marge dépendront de l’ensemble des charges: personnel, loyer, énergie et amortissements. Le niveau de marge nécessaire pour être rentable dépend des coûts et des choix de produits; pas de taux unique universel.
Exemples chiffrés
Coût matière 3 €, prix PV HT 10,50 €, marge brute 75 %; autre exemple avec PV HT 12 € donne marge brute 9 €, soit 75 %. Pour une marge cible de 76 % sur une pâtisserie: Coefficient HT = 100 / (100 - 76) = 4,17. Pour une marge de 80 % en boulangerie: Coefficient HT = 100 / 20 = 5.
Rôle de l’expert-comptable et outils
Un expert-comptable spécialisé dans les métiers de bouche est un partenaire stratégique pour mettre en place des tableaux de bord, analyser les coûts en détail, comparer aux moyennes du secteur et prendre des décisions sur les prix ou les investissements. L’automatisation des calculs via des logiciels (par exemple pour lier fiches recettes, achats et ventes) permet de maintenir un objectif de profit et d’agir au bon moment.
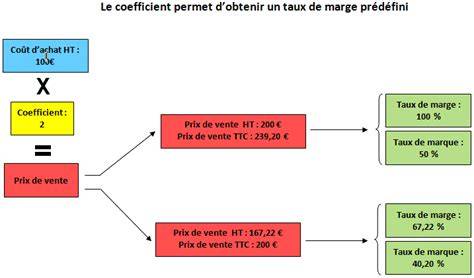
Tableau synthèse: chiffres clés et ratios courants
| Indicateur | Règle générale | Interprétation |
|---|---|---|
| Marge brute cible | 65-75 % | Stabilité rentable pour boulangerie-pâtisserie |
| Coefficient HT (typique) | 3,5 (moyenne pâtisserie) | Rapport coût de revient vs prix de vente |
| Part matière dans CA | en moyenne ~31 % | Repère, variable selon fournisseurs et recettes |
| Main-d’œuvre dans coût total | 40-50 % | Souligne importance de l’optimisation des plannings |
| EBE | Indicateur de rentabilité opérationnelle | Avant amortissements et financement |
La maîtrise du coût de revient par recette, associée à un coefficient multiplicateur adapté et à une gestion rigoureuse des achats, des stocks et de la main-d’œuvre, est la clé pour fixer des prix compétitifs tout en préservant une marge suffisante pour investir et croître. Le tableau de bord doit rester simple et axé sur les éléments qui font la différence: achats, charges et stratégie de vente.
Focus sur les marges et résultats des boulangeries et pâtisseries [Jérémy Robiolle]
tags: #coefficient #multiplicateur #boulangerie #patisserie