Dans le monde du commerce, la protection d’une vitrine de magasin est essentielle pour prévenir les actes de vandalisme et les effractions. Ces actes sont fréquents sur Paris avec les nombreuses manifestions dans la capitale. Trouver un vitrier parisien qualifié pour sécuriser une vitrine est compliqué. Son intervention permet de garantir une mise en sécurité optimale de votre boutique. Cependant, beaucoup se demandent si cette prestation est gratuite ou non. Chaque type de vitrine doit respecter des normes précises pour assurer une protection optimale. Un vitrier compétent dispose des connaissances et de l’expérience nécessaires pour assurer la pose, la réparation ou le remplacement d’une vitrine de magasin. La mise en sécurité d’une vitrine de magasin par un vitrier n’est pas gratuite. Pour obtenir un devis précis et adapté à vos besoins, il est recommandé de contacter plusieurs vitriers et de comparer leurs offres. La mise en sécurité d’une vitrine de magasin par un vitrier professionnel n’est pas gratuite, mais représente un investissement essentiel pour la protection de votre commerce. Prenez le temps de choisir un vitrier qualifié et de comparer les offres pour obtenir un service adapté à vos besoins et à votre budget.
Qu’est-ce que la garantie bris de glace ?
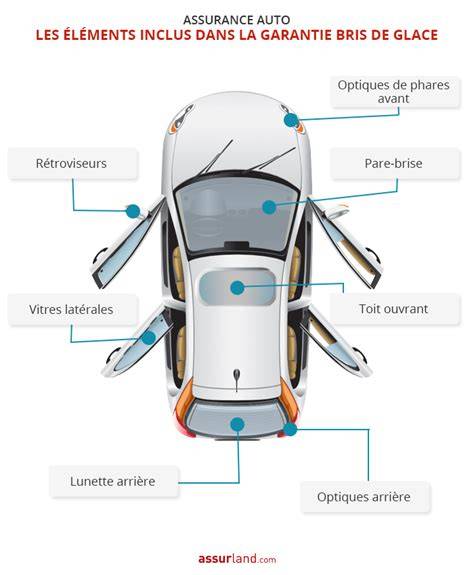
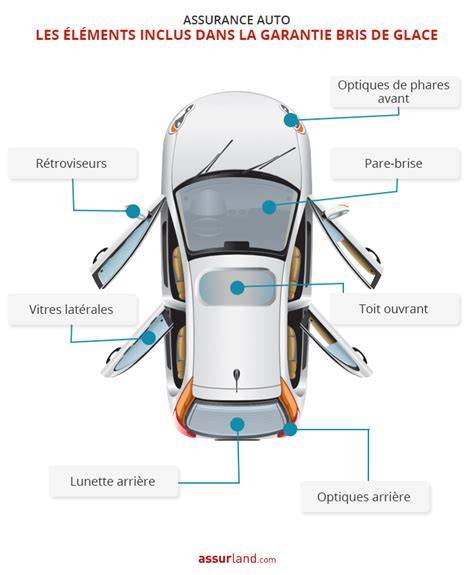
La garantie bris de glace est une couverture spécifique que l’on retrouve dans de nombreux contrats d’assurance multirisque professionnelle. Elle peut être incluse d’office dans le contrat ou proposée en option, en fonction de la nature de l’activité exercée et du niveau de protection choisi. Son objectif est simple : protéger l’entreprise contre les frais souvent élevés liés à la réparation ou au remplacement d’éléments vitrés endommagés. Concrètement, cette garantie couvre la casse accidentelle ou volontaire (vandalisme, tentative de cambriolage) des surfaces vitrées intégrées aux locaux professionnels. Les éléments généralement pris en charge ● les vitrines de magasin, essentielles pour les commerces de détail ; ● les fenêtres et baies vitrées, qu’elles soient situées en façade ou à l’intérieur du bâtiment ; ● les miroirs fixés aux murs ; ● les enseignes lumineuses vitrées, très exposées aux chocs ou aux intempéries ; Cependant, comme toute garantie d’assurance, le bris de glace comporte aussi des limites. Les principales exclusions des contrats ● les objets fragiles transportés, comme les vitrines mobiles ou les présentoirs déplacés régulièrement ; ● la vaisselle et les verres usuels, considérés comme du matériel consommable ; ● les écrans électroniques (télévisions, ordinateurs, caisses enregistreuses avec écran tactile) qui relèvent plutôt d’une garantie spécifique « matériel » ; ● les glaces d’ornement ou décoratives, non essentielles au fonctionnement du local professionnel. En résumé, la garantie bris de glace est conçue pour protéger les surfaces vitrées fixes qui participent à la sécurité, à l’esthétique ou à la visibilité de vos locaux. Elle est particulièrement indispensable pour les commerçants, artisans ou professions libérales disposant de vitrines exposées.
Bris de glace et multirisque professionnelle
La multirisque professionnelle est l’un des contrats d’assurance les plus complets pour protéger une entreprise, ses locaux et son activité. Elle regroupe plusieurs garanties essentielles, comme l’incendie, le dégât des eaux, le vol, la RC Pro ou encore la protection du matériel et des marchandises. À ce bouquet de protections peut s’ajouter la garantie bris de glace, qui vise spécifiquement les surfaces vitrées. Cette garantie peut être incluse de manière automatique dans certains contrats, notamment pour les professions où la présence de vitrines est considérée comme indispensable (commerces de détail, restaurants, salons de coiffure, etc.). Dans d’autres cas, elle est proposée en option, laissant à l’assuré le soin de décider si cette couverture est pertinente en fonction de ses besoins. Tout dépend donc de la configuration de vos locaux et de l’importance du risque : Un commerce avec une grande vitrine en façade sera particulièrement exposé aux actes de vandalisme, aux tentatives d’effraction ou aux accidents (choc d’un véhicule, chute d’objet). La souscription de la garantie bris de glace est alors fortement recommandée, voire incontournable. À l’inverse, un bureau sans surface vitrée apparente, situé dans un immeuble collectif, aura peu d’intérêt à payer pour cette couverture spécifique si le risque est quasi inexistant. En résumé, la garantie bris de glace n’est pas une obligation universelle : elle s’inscrit dans une logique d’adaptation. La multirisque professionnelle doit être configurée sur mesure, en tenant compte de l’activité, de la valeur des biens vitrés et du niveau d’exposition aux risques.
Conditions d’indemnisation
La garantie bris de glace ne fonctionne pas de manière automatique : pour être indemnisé, il faut respecter certaines conditions prévues par le contrat d’assurance multirisque professionnelle. La cause du sinistre ● un accident, par exemple un choc accidentel lors d’une manipulation ou un projectile qui endommage une vitrine ; ● un acte de vandalisme, comme une vitrine cassée volontairement ; ● une tentative de cambriolage, où la casse de la vitre survient avant même le vol. Certains cas peuvent être exclus, comme les fissures dues à un défaut d’entretien ou à une usure progressive. La procédure de déclaration Pour espérer une indemnisation, il est essentiel de déclarer le sinistre rapidement auprès de l’assureur, généralement dans un délai de 5 jours ouvrés (ou 2 jours en cas de vandalisme ou de vol). Cette déclaration doit être accompagnée de preuves : ● des photos du dommage ; ● un constat ou dépôt de plainte en cas de vandalisme ; ● éventuellement un devis ou une facture de remplacement. L’indemnisation La prise en charge couvre en principe les frais de réparation ou de remplacement de la vitre ou de l’élément en verre endommagé. Toutefois, certains éléments sont à vérifier dans le contrat : ● la présence d’une franchise, c’est-à-dire un montant restant à la charge de l’assuré après l’indemnisation ; ● un éventuel plafond d’indemnisation, qui limite le remboursement à un montant maximal par sinistre ; ● la question de la valeur indemnisée : certaines assurances couvrent la valeur à neuf du remplacement, d’autres appliquent une vétusté. Les limites de couverture Certains contrats peuvent exclure des situations particulières, comme les dommages causés lors de travaux à l’intérieur du local, ou la casse volontaire par l’assuré lui-même. D’où l’importance de lire attentivement les conditions générales. En résumé, l’indemnisation en cas de bris de glace est bien réelle et souvent rapide, à condition de respecter les délais, de fournir les justificatifs nécessaires et de bien connaître les limites de son contrat.
Bonnes pratiques pour les professionnels
Souscrire une garantie bris de glace est une première étape, mais encore faut-il bien l’adapter à sa situation et connaître les bons réflexes en cas de sinistre. Voici quelques pratiques essentielles pour éviter les mauvaises surprises :
- Relire attentivement son contrat: si la garantie bris de glace est incluse d’office ou proposée en option; les éléments vitrés couverts (vitrine, enseigne, mobilier…); les exclusions, comme la casse d’écrans ou d’objets décoratifs; franchises et plafonds d’indemnisation.
- Adapter la couverture selon son activité: un commerçant avec une grande vitrine doit impérativement disposer d’une garantie bris de glace solide; un bureau d’entreprise sans vitrine exposée peut se permettre de ne pas souscrire cette option.
- Évaluer la valeur de ses biens vitrés: inventaire des éléments fragiles présents dans vos locaux (surface, type de vitrage, enseigne lumineuse, mobilier spécifique).
- Prévoir des extensions si nécessaire: extensions pour enseignes design, cloisons en verre, meubles en verre sécurit.
- Réagir rapidement en cas de sinistre: plus la déclaration est faite vite, plus la prise en charge sera fluide. En attendant, sécuriser et prévenir pour limiter les risques.
Le bris de vitre peut avoir des conséquences importantes pour votre activité commerciale. Il peut entraîner une perte de chiffre d’affaires, une dégradation de l’image de votre enseigne et une mise en danger des personnes et des biens. Le bris de vitre est couvert par la garantie multirisque professionnelle, qui est une assurance obligatoire pour les commerçants. Toutefois, il existe des conditions et des limites à cette garantie. Par exemple, certains contrats peuvent exclure le bris de vitre causé par le vandalisme, la grêle ou le gel. Si vous souhaitez bénéficier d’un service de qualité et d’un accompagnement personnalisé, vous pouvez faire appel à un professionnel. Un vitrier pourra vous conseiller sur le type, la dimension, l’épaisseur et le coût des vitres à installer, ainsi que sur le mode de fixation et la main-d’œuvre.
Dans des circonstances exceptionnelles telles qu’une émeute, les dommages causés à votre local commercial, y compris les bris de vitre, peuvent nécessiter une prise en charge spécifique de la part de votre assurance. Si votre vitre est brisée dans ce contexte, vous pouvez demander une indemnisation à votre assurance. Pour savoir si votre police d’assurance couvre les bris de vitre causés par une émeute, vous devez lire votre contrat d’assurance attentivement. Les preuves du dommage peuvent inclure des photos de la vitre brisée, un rapport de police et une estimation des coûts de réparation. Une fois que vous avez soumis votre demande d’indemnisation, votre assureur l’examinera et vous fera une offre. Après une émeute, inspectez vos fenêtres pour tout dommage. Déposer une demande d’indemnisation auprès de votre compagnie d’assurance ne vous permet pas toujours d’obtenir gain de cause. La première chose à faire en cas de bris de vitre est de prendre des photos des vitrines et des biens endommagés. Ces photos serviront de preuve à votre assureur et vous permettront d’évaluer l’étendue des dégâts. La déclaration du sinistre à votre assureur est une étape cruciale pour obtenir une indemnisation. Vous devez respecter les délais impartis par votre contrat, qui sont en général de 5 jours ouvrés. En plus des photos, vous devez conserver les factures d’achat ou les justificatifs de valeur des biens endommagés par le bris de vitre. Ces documents vous aideront à estimer le montant du préjudice subi et à justifier votre demande d’indemnisation. Pour la réparation ou le remplacement des vitres, vous devez faire appel à un vitrier qui vous établira un devis détaillé. Ce devis devra figurer le type, la dimension, l’épaisseur et le coût des vitres, ainsi que le mode de fixation et la main-d’œuvre. Le bris de vitre est-il dû à une effraction ou à un acte malveillant ? Dans ce cas, vous devez porter plainte auprès des autorités compétentes (police ou gendarmerie) dans les 24 heures qui suivent la découverte du sinistre. Que faire si le bris de vitre est dû à une catastrophe naturelle ou technologique ? Attendez alors la publication au Journal officiel de l’arrêté interministériel constatant l’état de catastrophe naturelle ou technologique. Cet arrêté fixe les zones et les périodes du sinistre. Votre vitrine en éclats un lundi matin représente un cauchemar pour tout commerçant. Les conséquences dépassent largement le simple aspect financier pour votre activité. Énormément de commerçants ignorent ce que leur contrat couvre réellement en matière de vitrine cassée. Vous risquez des litiges avec votre assureur ou un remboursement refusé pour non-respect des délais. Cet article détaille les garanties effectives de votre contrat professionnel et les démarches à suivre dès les premières minutes. Ez les clauses méconnues qui peuvent jouer contre vous lors d’un sinistre. Vous éviterez les erreurs fatales à la déclaration auprès de votre assureur. Une vitrine brisée représente un stress majeur pour tout commerçant indépendant. Intégrée dans votre contrat multirisque professionnel, elle couvre bien plus que le remplacement du verre. Franchement, votre assurance multirisque pro ne se limite pas aux vitrines de façade. Devantures, enseignes lumineuses, verrières et portes vitrées automatiques bénéficient d’une protection adaptée à leur usage. Votre contrat couvre différentes surfaces vitrées selon leur nature. Quelle différence? Le bris accidentel découle d’une maladresse simple: un choc involontaire, une chute d’objet ou un accident lors d’une livraison. Franchement, le bris volontaire concerne le vandalisme ou une tentative d’effraction. Une vitrine brisée expose votre commerce aux vols et aux intempéries. Votre priorité: protéger vos marchandises et lancer la procédure d’indemnisation dans les règles. Contactez sans délai un service de dépannage qui intervient à toute heure. Un vitrier qualifié installera une protection temporaire comme une bâche ou un panneau pour sécuriser les lieux. En attendant l’arrivée du technicien, tenez vos clients à distance de la zone concernée. Prenez des photos des dégâts avant de nettoyer quoi que ce soit. Ces images accélèrent vraiment le traitement de votre dossier auprès de l’assurance. Appelez votre courtier dès l’ouverture des bureaux pour obtenir les bons conseils.
Vous venez de subir un bris de glace sur votre vitrine. Les tarifs oscillent entre 400€ et 2 500€ selon plusieurs paramètres. Franchement, le double vitrage sécurisé peut grimper jusqu’à 1 800€. Ces montants incluent la dépose de l’ancien verre et la pose. Clairement, les coûts additionnels pèsent lourd sur votre budget. Le gardiennage temporaire facture entre 25€ et 40€ de l’heure. Besoin d’une pose provisoire? Ajoutez 200€ à 400€ selon la taille. Votre assurance couvre la valeur à neuf du vitrage, mais une franchise s’applique systématiquement. Certains assureurs prennent en charge le gardiennage temporaire et la pose provisoire, d’autres non. Demandez toujours un devis détaillé mentionnant la franchise applicable avant l’intervention. Votre vitrine magasin cassée assurance est censée tout couvrir. Pas exactement. Prenons la clause de vétusté: si votre vitrage a plus de cinq ans, l’indemnisation peut subir un abattement de 20 à 40 %. Autre piège: la sécurisation immédiate. Laisser votre commerce accessible aux intempéries ou aux intrusions peut annuler votre garantie. Les délais de déclaration restent souvent méconnus des assurés. Franchement, un retard peut compromettre votre indemnisation, même avec des preuves photographiques. Les assureurs orientent vers leurs vitriers partenaires aux tarifs négociés. Comparez plusieurs devis avant de valider. Mentionnez explicitement la garantie valeur à neuf si votre contrat la prévoit.
Combien de temps pour obtenir l’indemnisation? Certains assureurs traitent les dossiers en 10 jours, d’autres prennent jusqu’à 45 jours. Si ce délai est dépassé sans justification, vous pouvez saisir le médiateur des assurances. Face à un refus d’indemnisation, vous disposez d’ailleurs plusieurs options concrètes. Puis rassemblez des preuves qui contredisent leur position: photos datées, témoignages de voisins, factures d’entretien antérieures. Investir dans la prévention diminue vos primes et limite votre stress au quotidien. Le vitrage feuilleté 44.2 résiste efficacement aux jets de pierre et aux tentatives d’effraction. Oui, la couverture fonctionne 24h/24 et 7j/7. Par contre, le délai d’intervention du vitrier d’urgence peut varier selon l’heure. Vous avez généralement 5 jours ouvrés maximum. Consultez vos conditions particulières pour le délai exact. La plupart des assureurs vous permettent de sélectionner votre artisan sans contrainte particulière. Certaines compagnies imposent toutefois leur réseau de partenaires, particulièrement lors des interventions d’urgence nocturnes. Oui, chaque déclaration active une nouvelle franchise à payer. Vous devrez régler deux franchises séparées. Comptez entre 15 et 45 jours après réception du dossier complet. Pour accélérer le processus, envoyez tous les documents en une seule fois: déclaration de sinistre, devis accepté ou facture acquittée, photos des dégâts, dépôt de plainte si vandalisme. Commencez par demander le motif précis du refus par écrit à votre assureur. Si vous contestez cette décision, envoyez un courrier recommandé en détaillant les raisons pour lesquelles vous estimez mériter l’indemnisation. Déclarer le sinistre dans les 5 jours, et comprendre ce que votre contrat couvre réellement. Entre les pertes d’exploitation et les risques de vol, chaque heure compte vraiment. Notez le numéro d’urgence de votre assureur et gardez-le accessible en permanence. Nuestro équipe prend en charge la mise en sécurité immédiate de votre local commercial. Nous vous accompagnons ensuite dans les démarches avec votre assurance pour accélérer le remplacement définitif.
BRIS DE GLACE
Assurance bris de glace pour les commerçants: qu'est-ce que c'est ?
L’assurance bris de glace, aussi appelée assurance bris de vitre, est une garantie spécialement conçue pour protéger les commerçants contre les coûts associés à la réparation ou au remplacement de surfaces vitrées endommagées, telles que les vitrines, les fenêtres, les portes et autres surfaces vitrées. Cette garantie est généralement incluse dans l’assurance multirisque professionnelle. Lorsqu’elle ne l'est pas, elle peut être proposée en option complémentaire, afin de s’adapter aux besoins spécifiques des commerçants et restaurateurs.💡 Le bris de glace est l’un des sinistres les plus fréquents pour les commerçants et restaurateurs. L'assurance bris de glace est-elle obligatoire pour vos vitrines ? En France, l'assurance bris de glace pour les vitrines n'est pas obligatoire. Cependant, certains bailleurs ou centres commerciaux peuvent l'exiger dans le cadre de leurs conditions de location. Même si elle n'est pas imposée, la plupart des commerçants, surtout ceux disposant de grandes vitrines ou de présentoirs en verre, choisissent d'y souscrire :
- Les métiers de bouche: indispensable si vos produits sont exposés derrière des présentoirs en verre.
- Les bijouteries: incontournable lorsque les articles sont exposés dans des vitrines.
- Les restaurants: recommandée si le local dispose d’une vitrine ou d’un présentoir en verre.
💡 En cas de bris accidentel, l'assurance prend en charge les réparations ou le remplacement des vitrines. Sans cette protection, vous devrez payer les réparations de votre poche, ce qui peut lourdement impacter votre trésorerie.
Que couvre l'assurance bris de glace d’un commerce ? L'assurance bris de glace couvre généralement : Le remplacement ou la réparation des surfaces vitrées, dommages causés par différents sinistres (vandalisme, cambriolage, accidents, impacts), frais annexes (nettoyage des débris, sécurisation temporaire). Chez Orus, vous bénéficiez d’une assistance d’urgence 24/7. Une illustration montre l’intervention rapide et le soutien étape par étape après un sinistre.
Vous êtes accompagné à chaque étape, pour une prise en charge rapide et sereine. Prenons un exemple concret: Marie, propriétaire d’une boutique dans une rue commerçante, découvre un matin que sa vitrine a été brisée pendant la nuit. Les dégâts incluent: une vitre fissurée à remplacer, des vêtements endommagés par les éclats de verre, et un risque pour la sécurité des clients et du personnel. Sans assurance pour la vitrine de son commerce, elle devra faire face à des frais s'élevant à 3 000 €, comprenant remplacement, nettoyage, perte de marchandises et protection temporaire. Avec l’assurance bris de glace, l’assurance couvre le remplacement, le nettoyage et la protection temporaire; elle ne paie que la franchise. Cet exemple illustre comment l'assurance protège les commerçants et assure la continuité de leur activité.
Bien sûr, si votre commerce ne dispose pas de devanture vitrée, la garantie bris de glace n'est pas indispensable. L’assurance vandalisme ou l’assurance vol, déjà incluses dans votre contrat multirisque professionnelle, seront généralement suffisantes pour vous protéger efficacement.💡 Combien ça coûte d’assurer les vitrines de son commerce ? La garantie bris de glace des commerçants est souvent incluse automatiquement dans les contrats d’assurance multirisque professionnelle. Lorsque ce n'est pas le cas, elle peut être ajoutée en option pour un coût généralement compris entre 3 et 8 € par mois. Plusieurs éléments peuvent faire varier ce prix: taille et nombre de vitrines, localisation du commerce, chiffre d’affaires. À Paris, le coût est ajusté en fonction du risque élevé de vandalisme. Chez Orus, nos conseillers vous accompagnent pour construire un contrat d'assurance magasin sur mesure, parfaitement adapté à votre activité et à vos besoins réels, bris de glace inclus ou en option selon votre situation.
Comment souscrire une assurance bris de glace pour votre commerce ? Pour vous assurer contre les vitrines cassées, l’assurance bris de glace doit être souscrite dans le cadre de votre contrat multirisque. Étapes: évaluer vos besoins, comparer les offres, choisir un assureur, signer le contrat. Souscrire à une assurance bris de glace garantit non seulement la protection de vos vitrines, mais aussi la continuité de votre activité commerciale.