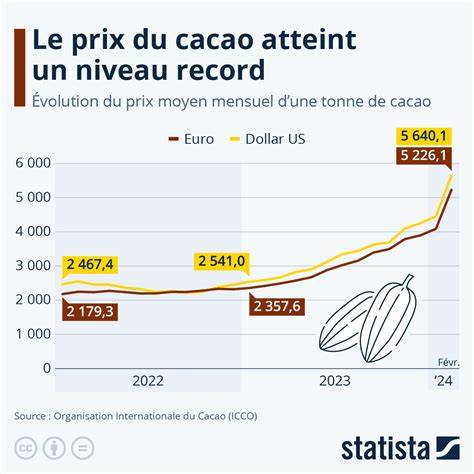
Ce travail m’a permis de constater que le cout de revient du Cacao a augmenté et qu’il serait pê bon de le remplacer par une matière grasse végétale. D’après la législation, on peut remplacer le beurre de Cacao par une matière grasse végétale jusqu’à 5% de la quantité. Si on dépasse ce seuil, il faudra renommer le produit. Néanmoins, l’ente doit faire attention car changer de MP peut changer le goût et peut-être que certains clients n’adhéreront pas. Nous fabriquons du chocolat noir vendu en tablette et du cacao en poudre vendu en paquet. Je suis stagiaire au service contrôle de gestion et mon responsable me demande d'élaborer sur tableur un modèle de détermination du coût de revient et du résultat pour chacun des produits fabriqués. La macro permet de recopier l’ensemble des tableaux de coûts pour le mois suivant. Il faut sélectionner toutes les feuilles du classeur; soit en utilisant la souris et la touche ctrl, soit en clique droit sur un onglet pour le copier. Mon travail a permis d’observer un problème d’augmentation des coûts et M. Cochet envisage de modifier son processus de production en ajoutant des matières grasses végétales. En 2024, les ventes en GMS en France ont représenté en volume de 343 099 tonnes pour une valeur de 3 904 millions d’euros. La part de marché en volume pour les tablettes de chocolat est de 34,3% et en ce qui concerne les pâtes à tartiner, la part de marché en volume s’établit à 29,3% . Les barres et les confiseries de chocolat représentent respectivement 14,9% et 12,6% de parts de marché en volume. La consommation moyenne en France s’élève à 12,3 kg par an par foyer. La profession de la chocolaterie représente 115 entreprises dont 90 % de PME.
Contexte et productions
La chocolaterie achète des fèves de cacao par sac de 50 kg. Les fèves subissent une série de transformations pour obtenir la pâte de cacao : les grains de cacao sont séparés de la coque dans un atelier concassage, et l’estimation est que le poids des grains à la sortie de l’atelier est inférieur de 20% au poids des fèves concassées; on suppose que la fabrication n’entraîne ni déchet ni rebut. Les grains de cacao passent ensuite sans transition dans un atelier torréfaction. Cette activité consiste à griller les grains de cacao. La chocolaterie fabrique du chocolat noir vendu en tablettes et du cacao en poudre commercialisé en paquets. Vous êtes stagiaire au service contrôle de gestion et votre responsable vous demande d’élaborer, sur tableur, un modèle de détermination du coût de revient et du résultat pour chacun des produits fabriqués. Vous devez également analyser l’incidence sur les résultats d’un possible changement dans la composition des matières premières utilisées. Des outils de gestion permettant de suivre l’évolution du chiffre d’affaires et du résultat sur plusieurs mois doivent être conçus.
Objectifs et méthodes
- Elaborer, sur tableur, un modèle de détermination du coût de revient et du résultat pour deux mois.
- Présenter les éléments chiffrés sur 2 mois et analyser les résultats obtenus dans un rapport écrit.
- Rechercher des informations concernant la législation sur le chocolat et rédiger une note de synthèse.
- Confronter les coûts avec et sans substitution partielle de beurre de cacao par une matière grasse végétale, en restant dans la limite des 5% autorisés.
Le processus de production, tel que décrit dans les documents, comprend l’achat des fèves, le concassage, la torréfaction et les étapes menant au produit fini. L’objectif est de déterminer le coût de revient et le résultat pour le chocolat noir en tablette et pour le cacao en poudre en paquet, tout en mesurant l’impact potentiel d’un changement de composition des matières premières.
Contexte économique et marché du chocolat en France
En 2024, les ventes en grandes et moyennes surfaces en France représentent 343 099 tonnes de chocolat en volume pour 3 904 millions d’euros en valeur. La part de marché en volume pour les tablettes est de 34,3% et pour les pâtes à tartiner 29,3%. Les barres et confiseries de chocolat atteignent respectivement 14,9% et 12,6%. La consommation moyenne en France est de 12,3 kg par an et par foyer. Le secteur compte environ 115 chocolateries, dont 90% de PME. Cette conjoncture souligne l’importance pour une chocolaterie comme Cochet de maîtriser ses coûts et d’ajuster ses recettes en fonction des fluctuations du prix du cacao et des matières premières.
La hausse du coût du cacao peut être contrebalancée partiellement par l’insertion de matières grasses végétales dans la recette, tout en restant conforme à la législation et sans dénaturer l’expérience du consommateur. Toutefois, il faut évaluer l’effet sur le goût et l’acceptation client. Le volume et la valeur des ventes, associées à la part de marché, servent de repères pour estimer le potentiel d’ajustement des prix et des coûts.
Analyse des coûts et projections (issus du cahier des charges)
Le travail vise à construire des tableaux sur Excel permettant de déterminer le coût de revient et le résultat de la production de cacao en poudre et de plaquettes de chocolat. Le calcul du coût de revient et du résultat doit pouvoir s’effectuer automatiquement pour les mois suivants grâce à des formules qui renseignent les approvisionnements, la consommation, les stocks de début de mois et la main-d’œuvre. Une note de synthèse et des graphiques seront produits pour visualiser les résultats et faciliter la prise de décision.
La problématique principale est l’augmentation des coûts, notamment celui du beurre de cacao, et l’évaluation des effets de l’introduction éventuelle de matières grasses végétales dans les produits. Des éléments de législation précisent qu’un remplacement partiel est autorisé jusqu’à 5% de la quantité totale; dépasser ce seuil oblige à renommer le produit. L’enjeu est d’obtenir un équilibre entre rentabilité et fidélité client, tout en restant conforme aux exigences réglementaires.
Tableaux et outils proposés
- Tableau récapitulatif des coûts et des charges, incluant matières premières, main-d’œuvre et charges indirectes.
- Tableau de répartition des charges indirectes et coût d’achat des matières premières.
- Fiches de stocks et fiches de production pour les deux produits finis (chocolat noir en tablettes et cacao en poudre).
- Tableau de bord mensuel pour suivre l evolución du coût de revient et du résultat, avec fonctionnalités d’automatisation via les formules Excel et la macro de copie des tableaux.
Tableau synthèse et éventuelles extensions
Il est possible d’ajouter une table associant les résultats par produit et par mois, et une marge brute par produit, afin de mettre en évidence les écarts entre les scénarios avec et sans changement des matières grasses. Une section pourrait être dédiée à l’analyse de sensibilité du coût de revient par rapport au prix du cacao et au coût des matières grasses végétales, ainsi qu’un tableau comparatif des coûts et des recettes sous différents scénarios (5%, 3%, 0% remplacement).
Chocolat, corrélation et moustache de chat
En complément, vous pourriez insérer une infographie montrant le cheminement du cacao des fèves jusqu’au produit fini et une vidéo expliquant la réglementation relative à l’ajout de matières grasses végétales dans le chocolat, afin d’améliorer la compréhension du lecteur.
Tableau des données et résultats (à titre indicatif)
| Produit | Coût de revient mensuel | Chiffre d’affaires mensuel | Résultat mensuel |
|---|---|---|---|
| Chocolat noir (tablettes) | à déterminer | à déterminer | à déterminer |
| Cacao en poudre (paquets) | à déterminer | à déterminer | à déterminer |
Les chiffres réels seront déterminés à partir des données d’approvisionnement, de consommation, des stocks et de la main-d’œuvre, puis consolidés sur le tableur. Le modèle permettra de recopier automatiquement les tableaux de coûts pour les mois suivants et de générer une analyse des écarts et des scénarios.
tags: #aps #chocolaterie #cochet