Le marché nord-américain de la confiserie présente une dynamique complexe, où les moteurs de croissance et les freins s’entremêlent pour définir les orientations à moyen et long terme. L’analyse ci-dessous s’appuie sur les éléments du brouillon fourni, réorganisés pour offrir une lecture fluide et exhaustive tout en respectant les citations textuelles disponibles.
Analyse des moteurs et de leur impact sur les prévisions
Demande croissante de chocolat premium et artisanal +1.2%: États-Unis, Canada, Mexique urbain. Horizon temporel: moyen terme (2-4 ans). Expansion omnicanale et du commerce en ligne +0.9% En ensemble de l’Amérique du Nord, plus forte dans les zones métropolitaines des États-Unis.
Innovation axée sur la santé (sucre réduit/fonctionnel) +1.5%: États-Unis, Canada, Mexique émergent. Long terme (≥ 4 ans). Micro-exécution en épicerie de proximité stimulant les achats impulsifs +0.7% États-Unis, notamment les zones suburbaines et rurales. Court terme (≤ 2 ans).
Idéation de saveurs pilotée par l’IA accélérant le développement de nouveaux produits +0.6%: Ensemble de l’Amérique du Nord, dirigé par les grands fabricants. Moyen terme (2-4 ans).
Emballage durable et approvisionnement éthique +0.8%: États-Unis, Canada, pression réglementaire au Mexique. Long terme (≥ 4 ans).
Demande croissante de chocolat premium et artisanal
À mesure que les coûts des intrants augmentent, le positionnement premium contribue à défendre les marges bénéficiaires. En Amérique du Nord, 64 % des acheteurs se tournent désormais vers les confiseries haut de gamme. De plus, la moitié de ces consommateurs sont attirés par les gammes en édition limitée, créant un sentiment d’urgence qui justifie des prix plus élevés. Le multi-shopping devenant la norme, même les acheteurs grand public réservent une partie de leur budget aux tablettes de luxe, notamment pour les cadeaux. Le chocolat noir se distingue comme le choix premium, en utilisant habilement l’approvisionnement en origine unique et des pourcentages de cacao plus élevés. Cette stratégie permet aux producteurs d’absorber la hausse des coûts du cacao sans sacrifier les volumes. Les producteurs artisanaux s’appuient sur le storytelling d’origine pour sécuriser leur espace en rayon, tandis que les acteurs établis lancent des références bean-to-bar, mettant en avant des partenariats transparents avec les agriculteurs, le tout dans le but de reconquérir leurs parts sur le marché nord-américain de la confiserie.
Innovation axée sur la santé et formulations réduites
Les stratégies fondamentales intègrent désormais des améliorations à teneur en sucre réduite et fonctionnelles, autrefois considérées comme des expériences marginales. Bien que l’intention d’achat dépasse les achats réels d’un facteur six, les fabricants font face à un écart goût-texture, les poussant vers de nouveaux édulcorants comme l’allulose et des technologies de masquage des saveurs. Depuis 2020, la fortification en protéines dans les barres snack, désormais fusionnées avec la confiserie, a augmenté de neuf points de pourcentage, attirant les consommateurs axés sur la forme physique. L’adoption du chocolat à base végétale est en hausse, mais les couvertures à base de laits alternatifs peinent encore à égaler les standards sensoriels des produits laitiers. Les marques maîtrisant le fondant en bouche sans charge glycémique sont bien positionnées pour fidéliser les clients et introduire une nouvelle dynamique de prix dans le paysage nord-américain de la confiserie.
Micro-exécution en épicerie de proximité et impulsion
Selon le rapport NACS State of the Industry (2024), les épiceries de proximité sont essentielles pour les consommateurs de confiserie, offrant un accès rapide qui stimule les achats impulsifs. Les ventes de confiseries représentaient 3,6 % du chiffre d’affaires en magasin, avec une croissance annuelle. Le réapprovisionnement rapide permet une offre plus large, y compris des articles premium et fonctionnels autrefois absents des formats plus petits, sans augmenter l’espace en rayon. Bien que les commissions des agrégateurs grignotent les bénéfices des épiceries de proximité, la hausse des ventes générée par les acheteurs en déplacement compense ces coûts. Maintenir la visibilité de la marque aux caisses est crucial pour capter les parts lors des heures de pointe de conduite.
Emballage durable et approvisionnement éthique
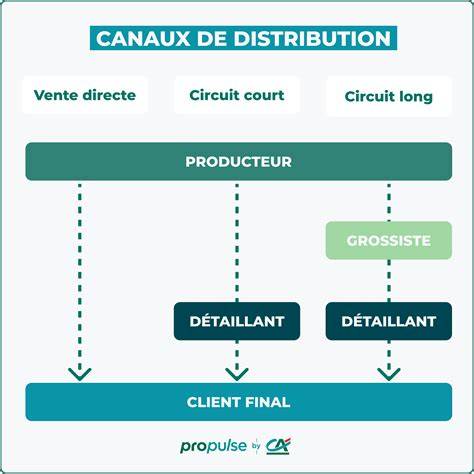
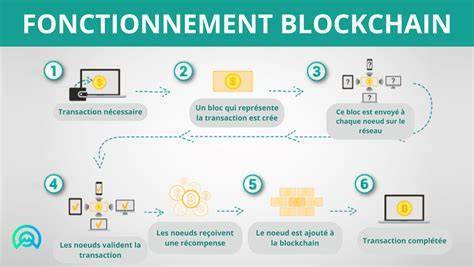
Les mandats de contenu recyclé et les réglementations sur la déforestation se renforcent; les marques font face à des pressions croissantes sur les coûts. Pénurie d’aluminium recyclé augmente les prix des emballages et retarde les délais de conformité, poussant les fabricants vers des sachets en polymère, malgré l’absence de collecte sélective universelle. Les consommateurs exigent des labels commerce équitable et une traçabilité renforcée via blockchain et codes QR, la transformant de projets pilotes à standard sectoriel. Sur le marché nord-américain, les chaînes ajustent leurs stratégies de merchandising vers des pratiques durables et des produits respectueux de l’environnement.
Freins et contraintes: analyse des risques
Volatilité des prix du cacao et risque d’approvisionnement -1.8%: Ensemble de l’Amérique du Nord, portefeuilles à forte teneur en chocolat. Court terme (≤ 2 ans). Renforcement de la réglementation sur la teneur en sucre et taxes -1.1%: Mexique, États-Unis, Canada en veille. Moyen terme (2-4 ans). Pénurie d’aluminium recyclé pour les emballages -0.4%: États-Unis, Canada. Long terme (≥ 4 ans). Évolution des préférences de santé des consommateurs -0.9%: États-Unis, Canada, Mexique émergent. Moyen terme (2-4 ans).
En 2024, les contrats à terme sur le cacao ont connu une hausse significative en raison de mauvaises récoltes en Afrique de l’Ouest, affectant les marges et rendant les chaînes d’approvisionnement plus complexes. Cette dynamique pousse les marques à diversifier leurs sources et à augmenter les coûts de reformulation pour satisfaire les exigences réglementaires et les préférences consommateurs. Si les prix au détail augmentent proportionnellement, environ six consommateurs sur dix pourraient réduire leur fréquence d’achat, crestant le risque de contraction des volumes.
Analyse des segments par type de produit
En 2025, le chocolat représente une part dominante de 46,92 % des revenus de la confiserie en Amérique du Nord, avec le lait et le blanc en tête et le noir comme amortisseur face à la volatilité des prix. Le segment des barres snack est le plus dynamique, avec un TCAC de 6,72 %, intégrant protéines, énergie et fruits/noix, et répondant à la demande croissante de nutrition sportive et de durabilité (étiquettes propres, ingrédients végétaux). Les barres enrichies en protéines et les offres à base végétale gagnent en part, tandis que les variations d’emballages et les formats micro permettent de capter les achats impulsifs en proximité.
Par niveau de prix et dynamique européenne (pour contexte)
En 2025, le segment grand public domine avec 60,55 % des parts, tandis que les marques de distributeur progressent dans certaines catégories et que la durabilité influence les choix d’emballage et de matériaux. L’Europe demeure le principal bassin de consommation et de production, avec près de 38 % du marché mondial, et le chocolat reste la catégorie dominante dans les rayons européens. Le poids des adultes dans la consommation progresse, et l’e-commerce continue de transformer les dynamiques du marché, notamment dans les segments premium et cadeaux.
Au cœur d'une confiserie moderne : comment sont fabriqués les bonbons colorés
Tableau récapitulatif des moteurs et freins majeurs
| Élément | Impact | Géographie | Horizon |
|---|---|---|---|
| Chocolat premium et artisanal | +1.2% | US/Canada/Mexique urbain | Moyen terme |
| Omnicanal et online | +0.9% | Nord Amérique | Moyen terme |
| Santé et sucre réduit | +1.5% | US/Canada/Mexique émergent | Long terme |
| Impulsions en épicerie de proximité | +0.7% | US (suburbain/rural) | Court terme |
| IA pour l’innovation | +0.6% | Nord Amérique | Moyen terme |
| Emballage durable | +0.8% | US/Canada/Mexique (réglementations) | Long terme |
| Volatilité cacao et approvisionnement | -1.8% | Nord Amérique | Court terme |
| Taxation sucre | -1.1% | Mexique/US/Canada | Moyen terme |
Conclusion opérationnelle (sans rubrique de conclusion formelle)
Le secteur confiserie nord-américain demeure attractif mais exigeant: l’expansion omnicanale, l’optimisation des emballages durables et l’innovation orientée santé et IA constituent les vecteurs clés pour maintenir les marges dans un contexte de volatilité des coûts des matières premières et de régulations croissantes. Les acteurs doivent équilibrer coût, durabilité et expérience client en magasin et en ligne, tout en capitalisant sur la forte demande de chocolats premium et de barres fonctionnelles.
tags: #secteur #confiserie #attractive #ou #non