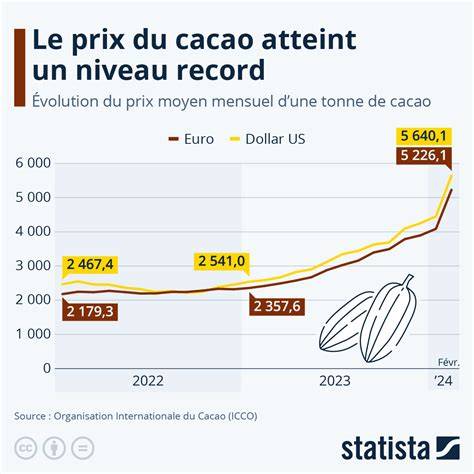
Le chocolat est en train de devenir un produit premium. On peut presque dire que l’augmentation de son prix l’éloigne petit à petit de la catégorie grand public. Si cela était compréhensible quand les cours du cacao avaient flambé, ces derniers sont revenus aujourd’hui à un niveau normal. Mais les prix en rayon n’ont pas baissé. Le marché du chocolat se retrouve ainsi confronté à une situation compliquée qui mêle érosion des volumes en Europe et aux États-Unis, montée en puissance des marques de distributeurs et pression réglementaire accrue. Dans cette analyse, notre cabinet spécialisé dans les études de marchés a compilé les derniers chiffres et statistiques disponible, et vous livre un décryptage du marché du chocolat.
La France est particulièrement au cœur de ces dynamiques: en France, le chiffre d’affaires des tablettes de chocolat a atteint 1,66 milliard d’euros à fin avril 2025, soit +17,3% en valeur, porté par la hausse des prix plus que par les volumes. Le règlement européen sur la déforestation (RDUE), entré en vigueur fin 2024 pour les grands groupes, impose une traçabilité renforcée sous peine d’amendes d’au moins 4% du chiffre d’affaires annuel. L’Europe représente 48% des ventes mondiales de chocolat en 2024 et absorbe 58% de la production mondiale de cacao, ce qui en fait le premier marché mondial.
Le marché mondial du chocolat affiche une résilience structurelle et une trajectoire de croissance modérée: estimé à 129,6 milliards de dollars en 2025, il est projeté à 175,7 milliards en 2035 avec un CAGR d’environ 3%. Cette progression repose davantage sur la premiumisation et l’expansion dans les marchés émergents que sur une hausse des volumes physiques consommés. La répartition géographique des ventes en 2024 montre l’Europe en tête, suivie de l’Amérique du Nord et de l’Asie-Pacifique. L’Europe est également le premier importateur mondial de cacao, avec 58% de la production absorbée par le continent.
Le marché du chocolat reste concentré au sommet: en 2025, les 5 premiers groupes (Mars, Mondelez, Ferrero, Hershey et Nestlé) contrôlent collectivement 38% du marché. En France, les marques de distributeurs gagnent du terrain: leur part de marché en valeur sur les tablettes atteint 27,6% en 2025, avec une croissance de +29,3%.
La consommation française présente des particularités marquées. 99,3% des foyers français achètent du chocolat au moins une fois par an et le secteur emploie près de 30 000 salariés. Le segment des tablettes domine, représentant 34,3% du volume des ventes en grande et moyenne surface, suivi des pâtes à tartiner (29,3%) et des barres (14,9%). La préférence pour le chocolat noir est forte en France, représentant 30% de la consommation adulte. La saisonnalité reste structurante: Pâques et Noël concentrent près de 20% du chiffre d’affaires annuel, avec des chiffres forts en chocolat saisonnier et moulages.
Les tendances d’emballage et formats de consommation montrent une dominance du film plastique ou souple (43,1% du marché mondial des emballages de chocolat en 2025), tandis que les emballages plus premium en carton ou fibres accompagnent les coffrets et assortiments cadeaux. Le prix moyen au kilo a augmenté de plus de 23% en deux ans en France, reflétant l’inflation et la montée en gamme.
La segmentation et les innovations produit révèlent une industrie dynamique: le chocolat au lait représente environ 59% du marché mondial, le noir gagne du terrain en tant que produit premium et le blanc reste majoritairement utilisé en pâtisserie. L’offre s’élargit avec des chocolats sans sucre, vegan, bio, et des ingrédients fonctionnels comme des graines de chia ou du quinoa soufflé. Les innovations portent également sur des expériences consommateur et des formats multi-sensorielles qui créent du viral et de l’instant mémorable en magasin.
Le paysage des acteurs et des innovations montre que les grands gagnants de périodes récentes incluent Ferrero et Lindt & Sprüngli, tandis que les marques de distributeurs gagnent en valeur. Les emballages et les formats premium jouent un rôle déterminant dans les ventes de fin d’année. Des innovations produit comme J’aime le chocolat et Cœur guimauve, ou des versions thématiques pour Noël, illustrent cette tendance. Des projets plus ambitieux comme l’imprimante 3D appliquée au chocolat et des tablettes communicantes démontrent la créativité du secteur.
Dans le domaine des innovations non chocolat traditionnel, des alternatives sans cacao émergent comme des formulations à base de graines de tournesol et d’avoine torréfiées et fermentées par Planet A Foods sous ChoViva, promettant une empreinte carbone réduite et des coûts inférieurs. D’autres pistes incluent la caroube, l’orge grillée, les fruits et légumineuses fermentés, et le cacao cellulaire en laboratoire. En parallèle, le mouvement de durabilité et de traçabilité se renforce: RDUE pousse les acteurs à adopter des chaînes d’approvisionnement éthiques et traçables, certifiées par des organismes tels que Rainforest Alliance ou Fairtrade.
Les préférences des consommateurs évoluent: les consommateurs se tournent vers les Marques De Distributeurs pour obtenir le meilleur rapport qualité-prix, ce qui a conduit à une croissance notable, tandis que les clients premium restent fidèles aux marques haut de gamme malgré la hausse des prix. Les tendances futures mettent en avant la premiumisation, la transparence et l’éthique, avec une attention particulière portée à l’origine du cacao et à l’impact social et environnemental. La narration autour de la durabilité et du savoir-faire devient un ingrédient clé de fidélisation et d’attrait de marque.
En 2025-26, le marché voit un équilibre entre innovation technologique et conscience éthique: l’intelligence artificielle optimise les recettes, la pistache devient une saveur star, et la créativité sert le bien-être. Le Dubai chocolate et le mouvement « chocolat végétal » s’inscrivent dans une dynamique globale, avec une attention croissante sur le goût, la transparence des ingrédients et les valeurs. L’essor de la créativité consciente est évoqué comme une tendance clé pour 2026, associant recettes à impact social et environnemental.
Pour enrichir l’information, voici des éléments pratiques: les étuis 100% recyclables et fabriqués en France renforcent l’image de durabilité, tandis que l’emballage et les motifs art déco participent à l’expérience premium en rayon. Des profils consommateur révèlent que 61% des acheteurs de chocolat végétal citent l’impact environnemental comme critère clé, et 71% apprécient des textures intéressantes dans les produits. Le salon du chocolat reste un vecteur d’inspiration et d’anticipation des tendances, avec des innovations qui seront dévoilées à l’avance et analysées par des experts.
Images et vidéos associées pour accompagner l’article :
Pâques 2025: des œufs en chocolat d'exception
En synthèse, le marché du chocolat est en phase de maturation avancée: la premiumisation, la durabilité, l’innovation produit et l’expérience consommateur multi-sensorielle redéfinissent les standards. Alors que les réglementations deviennent plus strictes, les entreprises qui combinent traçabilité, design, et storytelling autour de l’origine et du savoir-faire seront les mieux placées pour capter la valeur créée par les consommateurs à la recherche d’expériences chocolatées riches et responsables.
Les chiffres clés à retenir indiquent notamment: le cacao a connu une volatilité marquée, l’Europe demeure le premier marché et le premier importateur de cacao, la France affiche une forte pénétration et une croissance soutenue des tablettes, et les marques de distributeurs gagnent en valeur malgré des prix généralement plus bas que les marques nationales. La demande européenne en cacao, bien que fluctuante, soutient un secteur où l’innovation et l’éthique jouent un rôle central dans les choix des consommateurs et des entreprises pour 2035.
Pour approfondir, vous pouvez télécharger la présentation au format pdf à la fin de l’article, qui reprend les conclusions et les données principales.