Affichant un chiffre d’affaires de près de 3,2 milliards d’euros en 2018 (+2%), le secteur, à la base dominé par quelques grandes entreprises, a vu sa part de marché se faire grignoter par de nouveaux entrants misant sur les attentes clients plutôt que sur un nouveau packaging tendance.
Le consommateur, de son côté de plus en plus exigeant, est, quant à lui, mieux informé et sensibilisé sur les valeurs nutritionnelles des produits qu’il consomme (Yuka). Dans cette bataille, le web représente alors un enjeu majeur pour les marques. En effet, elles doivent occuper les premières places dans le cœur du consommateur, de Google et des réseaux sociaux.
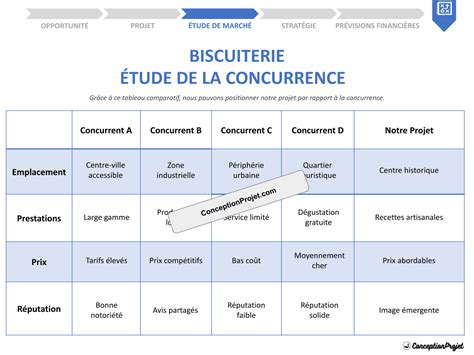
Face à la montée en puissance des nouveaux acteurs comme Bjorn et Gerblé, qui pénètrent le marché du biscuit en l’orientant sur l’axe du « Healthy », les marques historiques doivent adapter leurs approches et occuper les premières positions dans le cœur des internautes. Dans ce match, c’est LU, la seconde marque la plus vendue en GMS, qui prend la place de leader du biscuit en regroupant un tiers des requêtes directes de Google sur le secteur.
Si LU est suivie de près par BN et Oréo, deux autres marques appartenant au groupe MONDELEZ, elle reste largement en tête grâce à une stratégie de communication rondement menée liant parfaitement le Off et le Online. En effet, LU a choisi d’orienter 75% de son budget média vers le offline et 25% vers le digital. Dans le premier cas, ce choix stratégique lui permet d’accroître sa notoriété. Dans le second, il engage et fidélise le consommateur. Une stratégie qui s’avère gagnante dans le secteur, mais qui mériterait un rééquilibrage budgétaire sur l’axe numérique.
Toutefois, nous observons l’arrivée d’acteurs appartenant au marché du biscuit bio et « healthy ». Un marché en pleine croissance représentant aujourd’hui 26% du CA et regroupant 18% des consommateurs. Les deux principaux acteurs sont Gerblé (appartenant à Nutrition Santé, le leader de l’alimentation diététique et biologique) et Bjorg (appartenant au groupe Wessamen).
Travailler sa notoriété est donc devenu une obligation pour des marques capitalisant sur les petits plaisirs de la vie. Dans un secteur où la majeure partie de la production est écoulée en grandes et moyennes surfaces (GMS), il n’est pas surprenant de retrouver des sites « vitrines » à la traîne sur Google. Toutefois, il reste inquiétant pour les marques que leur existence sur le web ne se résume qu’aux fiches produits sur « Carefour.fr » ou à une mention à l’intérieur d’une recette sur Marmiton (leader SEO de ce classement).
Pourtant, si LU se place une nouvelle fois en tant que leader du biscuit parmi des sites des marques historiques avec une note de 5,4/10, il est talonné de près par les acteurs « Bio et Healthy » de notre classement (Gerblé 4,9/10 et Bjorg 4,4/10) qui ont très vite compris l’importance d’avoir une existence propre sur Google pour « goûter » dans la cour des grands. La stratégie de contenus développée par ces sites, permettant de travailler le référencement naturel ou SEO, se regroupe autour des catégories suivantes : recettes, raison d’être de la marque, écologie, nutrition… des thèmes engageants permettant de combler les attentes et les questionnements des consommateurs.
Malgré les efforts qui ont été faits (refonte, travail SEO, amélioration de l’UX des sites, mise en place de campagne SEA…), les marques restent loin derrière certains acteurs ayant soit occupé les positions Google depuis le début des révolutions numériques, soit choisi des sujets à fort taux d’engagement qui privilégient l’information utilisateur plutôt que la promotion pure de produit.
Plus que de simples vecteurs de communication, les réseaux sociaux sont un moyen de se connecter au consommateur. Comme le dit Emilie Charbonné (Senior Brand Manager LU Equity 2018) : « Le digital a pour objectif d’engager le consommateur et de favoriser la préférence de marque ».
En conclusion, si LU, et plus généralement les marques de la firme Mondelez, semble être les leader du secteur du biscuit sur l’ensemble des axes, la concurrence du secteur et l’arrivée de nouveaux acteurs ne misant qu’exclusivement sur le Healthy et le Bio doit maintenir les géants en action sur le terrain digital. Un terrain instable remplaçant du jour au lendemain Goliath par David.
La Biscuiterie Nantaise n'a pas dit son dernier mot. A la suite du retrait de l'emblématique Choco BN des rayons de Carrefour en mai dernier, BN réplique en annonçant la sortie d'un nouveau biscuit entièrement chocolaté pour la rentrée. Faute de renouvellement du choco nantais sur un marché du biscuit très concurrentiel, le géant de la distribution l'avait retiré de ses rayons, tout en continuant de vendre les BN à la confiture. Ce retrait est symptomatique d'un marché en pleine course à l’innovation face à des consommateurs qui se détournent de ces produits.
En 2018, les volumes de vente de biscuits et gâteaux ont baissé de 1,8 % en France, selon Nielsen, la plus forte baisse depuis le début de la décennie. Le marché devrait encore reculer de 1,7 % cette année. Moins de promotions. Pourtant, les Français n'ont pas perdu le goût du biscuit, puisque 96 % des foyers en consomment. Comme de nombreux secteurs de la grande consommation, le marché est en voie de « premiumisation », un phénomène qui touche toutes les enseignes de la grande distribution, où s'écoulent 90 % des volumes de biscuits et gâteaux. Les prix montent : de 2010 à 2019, les ventes en millions d'unités n'ont augmenté que de 3 %, mais les ventes ont pris 10 % en valeur, toujours selon Nielsen.
Les habitudes de consommation changent. La fréquence d'achat moyenne est en baisse : nous avons acheté des biscuits en moyenne 25 fois en 2018. Un chiffre en recul de 2,4 % par rapport à 2017, selon le Syndicat des fabricants de biscuits et gâteaux. Mais nous déboursons en moyenne 4,30 euros par acte d'achat, un montant en hausse de 1,45 %. Cette tendance a été accentuée en 2018 par la loi Egalim qui a interdit des promotions trop agressives en grande surface sur des biscuits comme les BN.
Moins, mais mieux-disant. Une tendance à la déconsommation alimentaire qui s'accélère sur la fin de notre décennie. Même au moment de la crise financière de 2008, la baisse des volumes n'avait pas connu pareille ampleur que l'année dernière. Les fabricants l'ont bien compris, et adoptent des stratégies de montée en gamme pour suivre la tendance et s'inscrire dans les préoccupations de santé des Français.
Le bio tire son épingle du jeu. Les applications décelant les produits sains comme Yuka seraient-elles aussi en cause ? Les enseignes savent en tout cas que les exigences des parents pour les goûters de leurs enfants ont évolué. De tous les segments de produits bio, l'épicerie sucrée est celui qui progresse le plus. En 2018, la vente de biscuits et de gâteaux bio en grande et moyenne surface a crû de 12,9 %, selon l'institut IRI. Alors qu'ils représentaient 1,4 % du rayon biscuits en 2014 en volume, ils sont passés en 2018 à 2,4 %. Parmi eux, c'est dans le coin des pains d'épices et des nonnettes de Dijon que le bio a le plus de poids (7,4 % en volume et en valeur).
L'innovation, une stratégie payante. Très mature et concurrentiel, « le marché du biscuit est le plus sensible à l'innovation et 70 % des consommateurs affirment rechercher la nouveauté », affirme Matthieu Petit, chef de produit du Nutella B-ready, le premier biscuit lancé par la célèbre pâte à tartiner en 2016. Avec cette nouveauté, l’italien Ferrero avait réveillé le marché du biscuit français. Pas particulièrement sain avec de l'huile de palme et sucré, ce biscuit avait effectué l'un des meilleurs lancements de l'industrie agroalimentaire de ces dernières années. La croissance du segment des biscuits chocolatés avait bondi de 7,9 % l'année de son arrivée dans les linéaires, contre +1,8 % l'année précédente. En mai dernier, Ferrero a remis le couvert en lançant Nutella Biscuits. Et à nouveau, le marché repart à la hausse en prenant 5,4 % de valeur en trois mois, tandis qu'il en perdait 1,5 % sur les sept mois précédents.
Tableau récapitulatif des dynamiques clés
| Aspect | Observation |
|---|---|
| Chiffre d’affaires 2018 | ≈ 3,2 milliards d’euros (+2%) |
| Part de marché | Entrants “Healthy” gagnent du terrain; LU leader numérique |
| Budget médiatique LU | 75% offline, 25% digital |
| Marché bio/healthy 2018 | 26% CA, 18% consommateurs; Leaders Gerblé, Bjorg |
| Vente biscuits bio en GMS 2018 | +12,9% (IRl) |
Les habitudes des consommateurs évoluent sous l’influence des réglementations et des plateformes de notation. Néanmoins, 96% des foyers consomment des biscuits et le secteur persiste dans une logique de premiumisation, même si les volumes globaux baissent. L’innovation continue d’alimenter la compétitivité, avec Nutella Biscuits illustrant la dynamique d’un marché réactif et attiré par de nouvelles propositions sensorielles.
tags: #industriels #de #la #biscuiterie #face #aux