La distribution alimentaire européenne se caractérise par une histoire longue et une évolution rapide des structures, des formats de magasins et des politiques publiques. Le présent texte s’appuie sur l’avis du Conseil de la concurrence concernant la concentration du secteur de la distribution en France et sur des données pertinentes issues des débats européens et belges, afin d’offrir une vue d’ensemble des dynamiques qui façonnent le paysage actuel.
Cadre général et définition des marchés
Du point de vue économique, si l’on fait abstraction du commerce interindustriel qui n’est pas examiné dans cet avis, les entreprises de commerce ont pour fonction de mettre à disposition des consommateurs les biens fabriqués par le secteur de la production. Les premières sont des entreprises de commerce de détail qui jouent le rôle d’intermédiaire entre les producteurs et les détaillants. Les fonctions de grossiste et de détaillant peuvent être exercées au sein de la même entreprise, ou par le producteur lui-même.
Les biens offerts aux consommateurs se divisent en deux grandes catégories : ceux soumis à un système de distribution spécifique en raison de leur nature ou de leur statut (eau, gaz, électricité; tabac, presse, médicaments, automobiles) et les biens de consommation courante, qui constituent le cœur du commerce de détail. Les biens de consommation courante se partagent entre produits alimentaires et produits non alimentaires, avec une distinction entre commerces à dominante alimentaire et commerces non alimentaires.
Les marchés des biens de consommation courante
Les commerces de proximité regroupent des magasins non spécialisés et des magasins spécialisés. Le mini-libre service (moins de 120 m²) offre un assortiment d’environ 300 références; la supérette (120-400 m²) propose en moyenne 1 700 références et une zone de chalandise d’environ 5 minutes de déplacement. Les supermarchés, quant à eux, présentent une gamme diversifiée de produits alimentaires et non alimentaires, avec des surfaces de 400 à 2 500 m² et entre 3 000 et 5 000 références, dont 500 à 1 500 non alimentaires. Leur zone d’attraction est d’environ 10 à 15 minutes et leur chiffre d’affaires est majoritairement alimentaire (environ 80 %).
Les hypermarchés dépassent 2 500 m² et peuvent franchir 20 000 m². Ils se situent majoritairement en périphérie et fonctionnent comme des locomotives pour des ensembles commerciaux plus vastes, avec une offre de 15 000 à 30 000 références alimentaires et 10 000 à 60 000 non alimentaires. L’offre non alimentaire, souvent appelée « cinquième rayon », peut dépasser la moitié du chiffre d’affaires pour les plus grands magasins. Certaines formes de commerce intègrent des services (services bancaires, agences de tourisme, etc.).
Les commerces non alimentaires se divisent en généralistes (grands magasins, magasins populaires, vente par correspondance) et spécialisés (grandes surfaces spécialisées dans le bricolage, le sport, les jouets, le textile, etc.). Les grands magasins et les magasins populaires, localisés en centre-ville, peuvent atteindre jusqu’à 300 000 références. La vente par correspondance s’est étendue jusqu’en 1995 avec des catalogues et des commandes par téléphone ou minitel.
Architecture du commerce non alimentaire
Les commerces non alimentaires spécialisés se décomposent en grandes surfaces spécialisées et petits commerces traditionnels. Les grandes surfaces spécialisées couvrent des secteurs comme le bricolage, le jardinage, le sport et les loisirs, l’habillement et les jouets, offrant des prix souvent bas et une présence en centre-ville ou en périphérie, à côté de hypermarchés. Le petit commerce traditionnel regroupe des indépendants, des succursalistes et des franchises.
Le commerce intégré regroupe les entreprises qui exercent à la fois le gros et le détail, avec des enseignes comme Carrefour ou Auchan possédant ce statut. Le commerce associé ou indépendant fédère des magasins qui restent juridiquement indépendants. La franchise s’est développée en France dans les années 70-80, permettant à l’industriel ou au grossiste de déployer son réseau sans participation en capitaux propres. Le nombre de franchiseurs et franchisés en 1996 illustre l’importance de ce modèle en France.
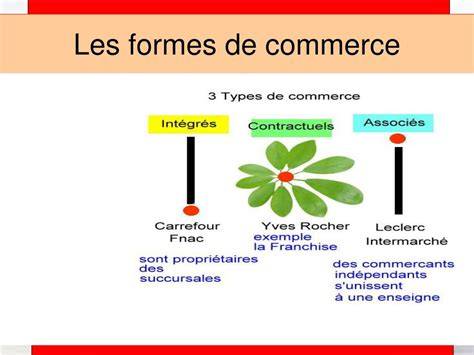
Les réseaux mixtes, la centralisation des achats et les flux logistiques jouent un rôle clé dans la dynamique de concentration, avec des exemples de groupes comme Promodes et leurs multinationalisations progressives. Le commerce coopératif et les groupements d’achats illustrent aussi des formes de coopération entre indépendants pour accéder à des services communs.
Évolution structurelle et facteurs de concentration
Depuis une quarantaine d’années, le secteur a connu une concentration croissante du commerce intégré et une extension des grandes surfaces alimentaires, des grandes surfaces spécialisées et des centres commerciaux périphériques. Cette dynamique a été accompagnée d’une reconquête des centres-villes et du déclin relatif du commerce indépendant de centre-ville. Les stratégies des grandes enseignes reposent sur la concurrence par les prix et sur des coûts d’achat maîtrisés grâce à des centrales d’achat, parfois associées à des groupes étrangers. L’internationalisation des grandes enseignes françaises est marquée par l’expansion dans d’autres pays européens, avec une pénétration plus modérée des acteurs étrangers sur le marché français, à l’exception de secteurs du commerce spécialisé et des maxidiscompteurs.
Depuis le début des années 1990, des autorisations administratives encadrent l’ouverture et l’extension des surfaces de vente pour les commerces alimentaires. Des exemples nationaux montrent une évolution vers une autorisation obligatoire pour les implantations dépassant certains seuils de surface et des seuils démographiques, reflétant l’objectif de réguler la concurrence et d’éviter les effets de concentration excessive.
Cas marquants et dépendance numérique
Les alliances entre distributeurs et géants technologiques illustrent une forme de dépendance silencieuse et un risque pour le contrôle des données et des processus. Des partenariats comme Monoprix - Amazon Prime Now et Auchan - Alibaba montrent des trajectoires où les distributeurs deviennent des utilisateurs et parfois des co-développeurs de plateformes numériques. La quatrième révolution industrielle transforme le rôle des Directions des Systèmes d’Information: ce ne sont plus de simples centres de coût mais des leviers stratégiques pour l’exploitation des données. L’exemple de Lidl illustre les difficultés d’aligner un ERP basé sur le prix de vente avec une culture axée sur le prix d’achat, et les enjeux juridiques et géopolitiques autour du CLOUD Act et des réglementations européennes en matière d’intelligence artificielle et de cybersécurité.
Négociations de la grande distribution : la "commedia dell'arte" ?
La transformation numérique ne se réduit pas à l’adoption d’outils: elle nécessite une gouvernance des données, une architecture d’entreprise orientée donnée et une approche triennale avec des effets visibles au bout de 12 mois. La grande distribution européenne n’est pas vouée à disparaître; elle est en période de réinvention, où comprendre les rapports de force à l’ère des données est central pour préserver souveraineté et compétitivité.
Cas nationaux et perspective belge
En Belgique, le secteur de l’alimentation représente une part significative du chiffre d’affaires industriel et demeure dominé par quelques grands acteurs comme Colruyt Group, Delhaize et Aldi/Lidl, avec une forte concentration et une orientation vers le bas prix tout en restant attentifs à la durabilité et aux circuits courts. Les pôles régionaux de compétitivité (Wagralim en Wallonie et Flanders’ FOOD en Flandre) soutiennent l’innovation et la R&D dans l’agroalimentaire durable. Le marché belge est dense et réceptif à l’innovation, avec des chaînes comme Carrefour, Colruyt et Delhaize, et une dynamique régionale axée sur les filières locales et la logistique européenne (port d’Anvers-Bruges, Liège Airport).
Pour les entreprises francophones et européennes, l’alimentation durable et les protéines alternatives offrent des créneaux de croissance, tandis que les marchés internationaux (Golfe, Amérique du Nord et Asie) ouvrent de nouveaux débouchés. La compétitivité-coût demeure le principal défi structurel, et la Belgique illustre les opportunités offertes par une base logistique favorable et des filières régionales fortes.
Chronologie brève de la grande distribution
La grande distribution moderne a ses racines dans des évolutions remontant au moins au 18e siècle en Europe, avec l’essor du libre-service américain au début du 20e siècle et l’émergence du supermarché au début des années 1930. En France, les années 1930-1960 marquent l’apparition et l’expansion de formats comme Prisunic et les premiers libre-service, suivis par l’émergence des hypermarchés à partir des années 1960 et une consolidation des enseignes et des formats jusqu’aux évolutions contemporaines liées à la digitalisation et à l’internationalisation.
- Premier hypermarché en 1963 et développement des grandes surfaces d’alimentation générale.
- Ouverture et extension des surfaces soumises à autorisation administrative dans divers pays européens.
- Montée en puissance des alliances technologiques, du commerce intégré et des réseaux franchisés.
- Transition vers une économie de la donnée et des services numériques comme leviers stratégiques.
tags: #euro #distribution #alimentaire