La Suisse applique l’un des taux de taxe sur la valeur ajoutée (TVA) les plus bas d’Europe, 8,1 %, contre 21,6 % en moyenne dans les pays de l’Union européenne. Le taux de TVA standard en Suisse est de 8,1 %, même si certains biens et services bénéficient de taux réduits ou du taux zéro. Cette article réunit les principaux éléments du régime TVA suisse et leurs implications pour les chocolatiers suisses.
Les taux de TVA en Suisse et leurs applications
Le taux de TVA applicable en Suisse dépend de la nature des biens ou services fournis et du type de client. Voici les principales catégories :
- Taux standard : 8,1 % - S’applique à la plupart des biens et services: produits de consommation, électronique, vêtements, meubles, services numériques, services aux entreprises, consulting, billets d’événement, repas au restaurant, etc.
- Taux réduit : 2,6 % - Destiné aux denrées alimentaires de base, boissons non alcoolisées, médicaments, livres, journaux, magazines et intrants agricoles (avec exclusions pour alcool, tabac et plats servis en restauration).
- Taux spécial hébergement : 3,8 % - Pour les nuitées dans hôtels, chambres d’hôtes, locations de vacances et campings; petit-déjeuner inclus habituellement dans le prix.
- Biens au taux zéro : 0 % - Exportations et certains services transfrontaliers exonérés; possibilité de récupérer la TVA sur les coûts liés à ces opérations.
Chocolat et TVA: que doit savoir un chocolatier suisse ?
Le chocolat, en tant que produit de consommation, est soumis à des règles spécifiques qui varient selon la forme, le lieu de consommation et l’usage du produit. En pratique :
- Chocolat noir, en tablette ou en morceaux, peut relever soit du taux réduit, soit du taux standard, selon le contexte exact et la présentation (par exemple, chocolats de ménage ou chocolats destinés à la pâtisserie).
- Chocolat au lait ou chocolat blanc peut être soumis au taux standard sauf cas particuliers (ingrédients pour pâtisserie fondu, etc.).
- Chocolat fourré ou mélanges de chocolats peuvent être taxés au taux standard; chaque cas doit être ventilé si l’assortiment inclut des éléments avec des taux différents.
- Pour les chocolats consommés sur place (par exemple dans une boulangerie ou une boutique avec espace dégustation), un taux peut s’appliquer différemment selon la nature exacte du produit et le lieu de consommation.
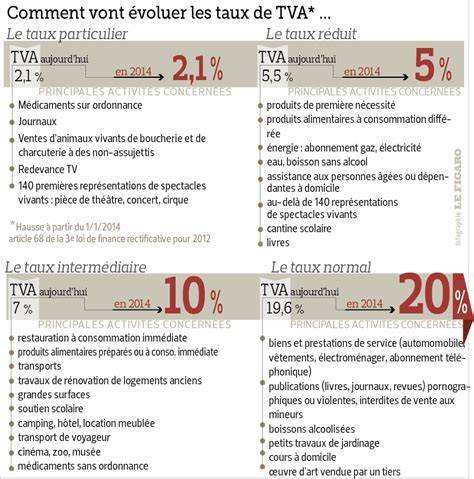
Des articles et discussions publiques illustrent la complexité de ces règles: le chocolat peut être taxé à 5,5 %, 8,1 %, 10 % ou 20 % selon les cas précis tels que la taille de la bouchée, la proportion de chocolat, et si le produit est consommé sur place ou à emporter. En cas d’assortiments mélangés, une ventilation des recettes entre les différents taux est nécessaire.
Numéro de TVA et immatriculation
Un numéro de TVA suisse est l’identifiant officiel attestant qu’une entreprise est immatriculée à la TVA en Suisse. Il figure sur les factures et les documents fiscaux. Le format utilise l’identifiant UID: CHE-123.456.789 MWST, avec le préfixe CHE et le suffixe selon la langue (MWST, TVA, IVA).
Qui doit s’immatriculer à la TVA ?
Les entreprises doivent s’immatriculer lorsqu’elles dépassent certains seuils de revenus. Le seuil global est de 100 000 CHF de chiffre d’affaires mondial pour les activités en Suisse. Des règles spécifiques s’appliquent pour les entreprises étrangères opérant en Suisse et pour les situations relevant de l’autoliquidation par le client.
- Entreprises établies en Suisse dépassant 100 000 CHF annuels en chiffre d’affaires mondial.
- Entreprises étrangères vendant en Suisse, lorsque le seuil de 100 000 CHF est dépassé et qu’elles effectuent des opérations imposables en Suisse.
- Certaines prestations soumises à l’autoliquidation peuvent ne pas nécessiter d’immatriculation du prestataire étranger.
- Associations à but non lucratif et organisations reposant sur le bénévolat peuvent disposer de seuils d’immatriculation spécifiques (parfois plus élevés dans certains cas).
Obligations des entreprises TVA et remboursements
Les principales obligations TVA incluent :
- Appliquer le taux correct à chaque opération imposable et afficher clairement la TVA sur les documents destinés aux clients.
- Émettre des factures conformes: nom et numéro de TVA du fournisseur, coordonnées du client, date, description des biens/services, taux et montant de TVA.
- Tenir des registres précis des ventes et achats pendant au moins 10 ans.
- Déposer des déclarations de TVA (en principe trimestrielles) et payer dans les 60 jours suivant la fin de la période.
- Partager et récupérer la TVA: due lorsque la TVA collectée dépasse la TVA déductible; remboursement ou report du crédit en cas de TVA déductible plus élevée.
L’administration peut contrôler les registres et les déclarations; retards entraînant des intérêts et pénalités potentielles. Les remboursements dépendent du statut du redevable et du motif de la demande (entreprises suisses, entreprises étrangères, touristes).
Remboursements de TVA
Pour les entreprises suisses, les remboursements interviennent lorsque la TVA sur les dépenses est supérieure à la TVA collectée sur les ventes sur une période donnée. Les entreprises étrangères peuvent demander un remboursement sous conditions et via un représentant fiscal. Les touristes non résidents peuvent aussi demander le remboursement de la TVA sur des achats réalisés en Suisse, sous conditions et après validation des douanes.
Pour les domaines spécifiques et les cas particuliers, différentes règles peuvent s’appliquer et évoluer au fil du temps. Le secteur du chocolat est particulièrement visible dans les débats sur les taux, comme en témoignent les discussions publiques autour des taux et des exceptions.
⚠️ Nouveau Taux dès 2024 - Fonctionnement de la TVA en Suisse et Comptabilisation d'opérations
Exemple pratique
- Une entreprise facture une prestation de service à 1 000 CHF hors taxe au taux standard de 8,1 %. Calcul de la TVA: 1 000 CHF × 0,081 = 81 CHF. Montant total: 1 081 CHF.
- Pour un chocolat noir consommé sur place et qualifié comme produit à taux réduit, le prix appliqué peut être 5,5 % dans certains cas; sinon 8,1 % ou 20 % selon les règles exactes et les proportions du produit.
- En cas d’assortiment mixte (différents taux), la ventilation des recettes est nécessaire pour déterminer le taux applicable à chaque élément.
Notes sur les évolutions et contextes
Le cadre de la TVA suisse a connu des ajustements et des clarifications au fil des années, avec des règles spécifiques affichées par l’Administration fédérale des contributions (AFC). Des évolutions possibles seront communiquées par l’AFC et peuvent influencer les pratiques des chocolatiers et des commerces alimentaires.
tags: #chocolatier #suisse #iva