Les notes d’Analyse présentent en quatre pages l’essentiel des réflexions sur un sujet d’actualité relevant des champs d’intervention du ministère de l’Agriculture et de la Souveraineté alimentaire. Les produits proposés aux consommateurs français résultent d’un ensemble d’étapes de production primaire, de transformation et de commercialisation, faisant intervenir une large diversité d’acteurs des filières agroalimentaires.
Accompagnant le développement de la consommation de masse, la segmentation du marché s’est imposée pour accroître les gains d’opérateurs faisant face à une concurrence importante. La segmentation consiste en la partition d’un groupe d’acheteurs en plusieurs sous-groupes homogènes, selon des critères socio-économiques, géographiques, démographiques, etc., afin de leur proposer des produits considérés comme adaptés à leurs besoins ou à leurs comportements d’achat. Elle est particulièrement développée en matière agroalimentaire.
Notion de qualité et segmentation de l’offre
La segmentation de l’offre s’appuie sur la notion de « qualité », prise au sens large. Elle vise à répondre au mieux aux attentes des consommateurs, en matière de sécurité, de santé (composition nutritionnelle), de saveur (goût) et de service (emballage, mode de consommation, facilité d’utilisation), ou à garantir un mode de production, un savoir-faire, une origine géographique.
La première partie de la note décrit l’accélération de la segmentation de l’offre agricole et agroalimentaire française au cours des trente dernières années. La partie suivante s’intéresse aux acteurs, à leurs stratégies et actions. En France, les prémices de la segmentation par la qualité remontent aux années 1930, initialement développée par les pouvoirs publics pour lutter contre la fraude et reposant sur les Signes d’identification de la qualité et de l’origine (SIQO). D’autres démarches privées et/ou soutenues par l’État ont ensuite été développées. Certaines avaient pour but de rassurer le consommateur, comme ce fut le cas à partir des années 1990, dans le secteur des productions animales.
Traçabilité, sécurité sanitaire et signes de qualité
Après un ensemble de crises sanitaires majeures et de fraudes caractérisées (veau aux hormones, encéphalopathie spongiforme bovine, dioxine, influenza aviaire, viande de cheval dans des lasagnes), les industriels et les enseignes de la grande distribution ont accru la traçabilité des flux de matière et adopté des cahiers des charges, apportant aux consommateurs des garanties en matière de sécurité sanitaire des produits, notamment par la Certification de conformité produit (CCP).
D’autres démarches ont permis de mettre en avant les pratiques des producteurs agricoles, comme ce fut le cas en viticulture. Dès les années 1930, quelques viticulteurs s’engagèrent dans des pratiques plus respectueuses de l’environnement et firent connaître leur recours limité aux produits phytosanitaires de synthèse, par différentes mentions. Ces démarches se sont ensuite poursuivies et certaines sont aujourd’hui reconnues comme relevant de l’agriculture biologique. En 2022, environ 20 % de la surface du vignoble français étaient labélisés « agriculture biologique » ou en cours de conversion.
Évolution des pratiques et rôle de la grande distribution
Les maraîchers, les arboriculteurs et leurs metteurs en marché ont, quant à eux, misé sur différentes mentions indiquant un faible usage des produits phytosanitaires. Les démarches privées se sont aussi développées dans un contexte de consommation alimentaire peu dynamique et de recherche de relais de croissance. Les industriels ont, par exemple, développé dans les années 1990 des gammes de produits confessionnels (halal et casher), vendus par les enseignes de la grande distribution, principalement dans leurs magasins d’Ile-de-France et des métropoles régionales. D’autres démarches se sont développées sur la nutrition, la santé, etc. Les plus récentes portent sur la réduction voire la suppression de l’utilisation des antibiotiques et sur le bien-être animal (œuf de plein-air, arrêt de la castration des porcelets, etc.).
La figure 1 illustre les périodes de développement de la notoriété des signes distinctifs, en s’appuyant sur quelques exemples, depuis les années 1970 jusqu’à aujourd’hui.
Rôle des données et personnalisation de l’offre
L’adaptation continue de l’offre aux souhaits des acheteurs et la diversité croissante des produits proposés participent à l’évolution des relations entre opérateurs des filières. Les producteurs et les metteurs en marché de produits bruts ou transformés ont besoin de connaître les habitudes de leurs clients, tandis que l’essor des outils de collecte et de traitement des données a ouvert de nouvelles perspectives aux enseignes de la grande distribution, ainsi qu’aux panélistes qui analysent les habitudes de consommation. La maîtrise de cette information constitue désormais une ressource indispensable à l’évolution de l’offre proposée par les entreprises.
Acteurs et chaînes de valeur
La segmentation du marché agroalimentaire, très installée depuis plusieurs décennies, devrait encore se renforcer, tout en impliquant l’ensemble des acteurs: Organismes de défense et de gestion (ODG), coopératives et industriels privés, grande distribution, interprofessions, Organisations non gouvernementales (ONG), etc. L’État (SIQO et CCP puis HVE) et les collectivités territoriales (marques régionales) y contribuent également. Les enseignes de la grande distribution jouent un rôle clé en sélectionnant les assortiments présents dans les linéaires, ce qui illustre leur influence majeure sur la valorisation des démarches de segmentation, notamment pour l’agriculture biologique.
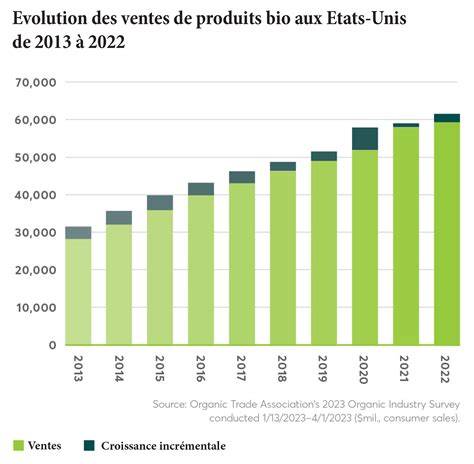
En 2021, près de 9 % des références en magasin relevaient de l’agriculture biologique, sans correspondre exactement à 9 % du chiffre d’affaires, selon Circana. Cependant, après une survalorisation initiale, certaines enseignes ont réduit le nombre de références biologiques en 2021 et 2022, et certains magasins les ont réintégrées dans les rayons classiques.
Innovation et montée en gamme
L’innovation « produits » est un moteur des industries agroalimentaires, apportant des qualités objectives ou affichées (praticité, durées de conservation, etc.). Le lait de consommation est emblématique d’une segmentation poussée (taux de matière grasse, sans lactose, local, meilleure rémunération des producteurs, etc.). Des startups et des acteurs issus d’autres secteurs s’intéressent aussi aux substituts carnés et aux laits végétaux, témoignant d’un fort potentiel d’innovations dans les protéines végétales et les alternatives laitieres.
Les politiques publiques soutiennent certaines démarches qualité: agriculture raisonnée, puis HVE instaurée en 2008, qui a renforcé des pratiques de réduction des phytosanitaires et qui compte une part importante des exploitations viticoles certifiées.
Avec l’ouverture européenne et la concurrence mondiale, les filières françaises ont cherché à monter en gamme et à valoriser des productions différenciées. La loi EGALIM 1 impose que 50 % de produits durables ou sous signes d’origine et de qualité soient servis en restauration collective publique à partir du 1er janvier 2022, dont 20 % issus de l’agriculture biologique.
Rôle des ONG et impact sur les choix consommateurs
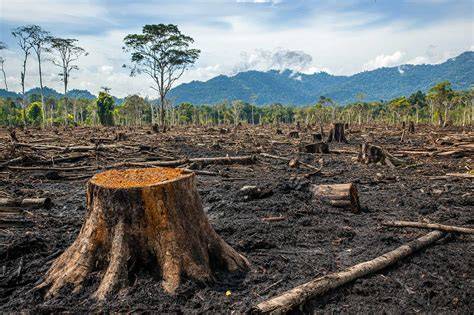
Les ONG relaient les préoccupations des consommateurs auprès des acteurs des chaînes de production et de distribution et peuvent prescrire des transformations. En 2017, sous leur pression, les enseignes ont décidé de bannir les œufs « cage » des rayons avant 2025. Aujourd’hui, plus d’un œuf sur deux en France est issu d’un mode de production alternatif à la cage; ce ratio est plus élevé que celui envisagé par l’interprofession pour 2023. EFSA a publié en 2021 le rapport End of cage age appelant à renoncer à l’élevage en cage à l’échelle européenne. Les ONG s’impliquent également dans le retrait des produits importés de zones de déforestation et dans l’adoption de la directive sur la déforestation importée.
Cas particuliers: lait et viandes locales
La distribution joue un rôle crucial dans la mise en avant de produits segmentés: après la crise laitière de 2015-2016, des laits UHT locaux « éthiques et solidaires » ont émergé, visant une meilleure rémunération des producteurs et l’ouverture au commerce équitable du Nord. Plus de 40 produits locaux ont été recensés, portés par des labels tels qu’Agri-éthique, Bio équitable, Français équitable, C’est qui le patron, Fairtrade/Max Havelaar, etc. Cette mise en avant, selon les experts, a contribué à la désaffection des produits biologiques pour certaines consommateurs qui perçoivent des garanties similaires à des prix plus bas.
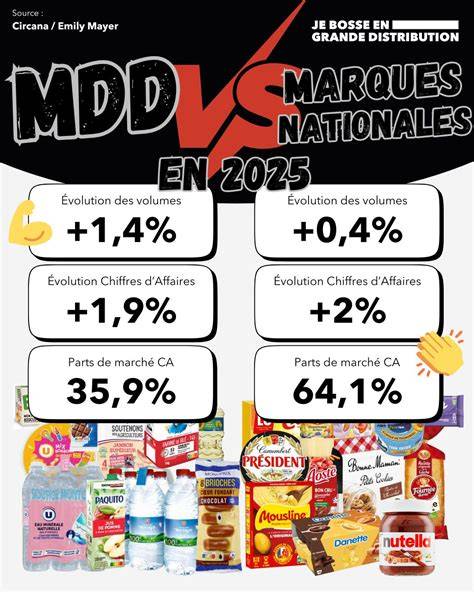
La figure 3 (Circana) illustre l’évolution des ventes de marques de distributeurs et de marques nationales en 2022-2023, montrant une croissance des MDD et une contraction des marques nationales.
Cas pratique: distribution et métiers de la viande
Le grossiste en viande est un professionnel spécialisé dans la distribution de viandes à des commerces de détail, des restaurants et d'autres établissements alimentaires. Sa mission est d’acheter, stocker et distribuer une large gamme de produits carnés, en veillant à leur qualité, fraîcheur et sécurité sanitaire. Il évalue les besoins des clients, négocie les achats et gère la logistique pour assurer une livraison rapide et fiable. Les grossistes doivent connaître les tendances du marché, les préférences des consommateurs et les innovations produit afin d’adapter leur offre et rester compétitifs.
Les formations pour devenir grossiste en viandes peuvent inclure CAP Boucher, Bac Pro Boucher Charcutier Traiteur, BTS Technico-commercial option produits alimentaires, et des formations en gestion d’entreprise et logistique. Les perspectives d’emploi restent solides dans la distribution en gros et l’entrepreneuriat dans ce secteur.
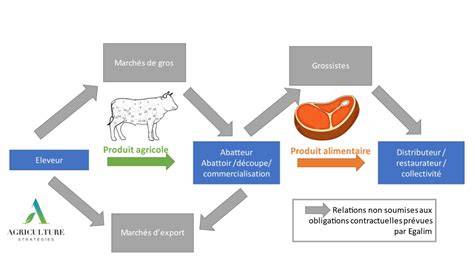
Tableau synthèse: acteurs et rôles clés
| Acteur | Rôle | Exemples de contributions |
|---|---|---|
| Producteurs & transformateurs | Production primaire, transformation | Réduction des antibiotiques, diversification des gammes |
| Grande distribution | Sélection des assortiments, mise en avant de segments | Rayons bio, marques de distributeur, promotions |
| ODG, coopératives, ONG | Gestion, traçabilité, plaidoyer | SIQO, CCP, HVE; campagnes bien-être animal |
| État et collectivités | Régulation, soutien qualité, labels | SIQO, CCP, HVE, labels régionaux |
tags: #sud #viande #distribution